


A Nota Fiscal Nacional é a iniciativa de padronização da Nota Fiscal de Serviço Eletrônica (NFS-e) em um ambiente compartilhado no Brasil. Para empresas prestadoras de serviços, adequar-se significa verificar o prazo aplicável, preparar o cadastro e ajustar a emissão, sem presumir que toda nota fiscal ou regra municipal foi substituída.
Este guia explica o que muda, quem precisa agir e como organizar a emissão. As orientações sobre prazos consideram as informações disponíveis em 19 de outubro de 2026; como a implantação envolve atos e configurações que podem ser atualizados, confirme a situação do seu município e do seu enquadramento antes de alterar processos.
O que você precisa saber sobre o padrão nacional
- O modelo nacional se refere à NFS-e, documento fiscal de prestação de serviços.
- Ele padroniza dados e facilita o compartilhamento de informações, mas não transforma a NFS-e em nota de venda de mercadorias.
- O MEI prestador de serviços já utiliza o emissor nacional; para ME e EPP do Simples, o prazo informado é 1º de novembro de 2026.
- A empresa deve conferir cadastro, códigos de serviço, integração do sistema e procedimentos para cancelar ou corrigir uma emissão.
- O primeiro passo é confirmar a regra que se aplica à atividade, ao município e ao regime tributário.
O que é a Nota Fiscal Nacional e o que ela padroniza?
O termo é usado para se referir à NFS-e emitida ou compartilhada pelo padrão nacional. O documento registra a prestação de um serviço e reúne informações como prestador, tomador, descrição, valor e dados tributários. A intenção é reduzir diferenças de leiaute e de sistemas entre municípios.
Isso não quer dizer que todos os municípios tenham abandonado seus sistemas locais ou que a nota se aplique a qualquer operação. A administração do ISS continua relacionada às competências municipais, e a forma de adesão e operação precisa ser conferida para cada localidade.
Também é importante separar documentos fiscais. A NFS-e é voltada a serviços; vendas de mercadorias costumam exigir documentos como NF-e ou NFC-e, de acordo com a operação. Uma empresa que vende produtos e presta serviços pode ter de manter processos distintos para cada tipo de atividade.
O portal oficial reúne comunicados sobre a plataforma nacional, que ajudam a acompanhar mudanças operacionais e prazos. Para interpretar a regra no dia a dia, cruze essa informação com o cadastro municipal e a orientação contábil da empresa.
Como o padrão nacional se relaciona com as notas municipais?
O modelo nacional busca tornar as informações mais uniformes, mas a transição depende de como cada município se integra à plataforma. Por isso, duas empresas prestadoras de serviços podem ter experiências diferentes: uma pode emitir diretamente no ambiente nacional, enquanto outra precisa verificar orientações locais ou uma integração já adotada pelo município.
A padronização também não elimina a necessidade de classificar corretamente o serviço. O código utilizado, a incidência do ISS, o local da prestação e outras informações podem depender da atividade e das regras aplicáveis. A empresa deve evitar copiar automaticamente a configuração de outra cidade ou de outro prestador.
Para entender melhor a diferença entre a plataforma e as regras de emissão, consulte o guia sobre a NFS-e Nacional. Antes de migrar, confirme com o município se o cadastro está ativo, quais campos são exigidos e como ficam as notas emitidas antes da mudança.
Quando a adequação passa a ser obrigatória?
Não existe um único prazo que se aplique indistintamente a todas as empresas brasileiras. O calendário depende do enquadramento do prestador, da categoria da empresa e das regras comunicadas para a adoção do padrão. Confundir uma data voltada a MEI ou a empresas do Simples com uma obrigação geral pode levar a mudanças desnecessárias ou atrasadas.
O MEI prestador de serviços já utiliza o emissor nacional desde 1º de setembro de 2023. Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, o prazo divulgado para a obrigatoriedade é 1º de novembro de 2026. Na data deste artigo, 19 de outubro de 2026, essa mudança está prevista para ocorrer em menos de duas semanas.
Empresas de outros portes ou regimes devem verificar se o município aderiu ao padrão e quais instruções se aplicam à sua atividade. Acompanhe os avisos oficiais sobre prorrogações e implantação, pois comunicados e atos posteriores podem alterar o cronograma ou esclarecer sua abrangência.
Quem precisa se adequar?
Prestadores de serviços devem verificar a obrigatoriedade conforme o enquadramento e o município. O ponto de partida é identificar se a empresa é MEI, ME ou EPP, qual regime tributário adota, onde está estabelecida e como o município organiza a emissão de NFS-e.
Uma clínica, por exemplo, pode ter profissionais com diferentes formas de atuação, além de receitas relacionadas a serviços distintos. A emissão feita pela pessoa jurídica não deve ser confundida com a de um profissional autônomo, e os dados fiscais precisam corresponder à operação real. Na saúde, evite inserir dados pessoais ou informações clínicas desnecessárias na descrição da nota.
O padrão é especialmente relevante para negócios que emitem muitas notas ou usam um sistema de gestão conectado à contabilidade. Preparar o cadastro com antecedência ajuda a evitar retrabalho, rejeições e divergências entre o que foi faturado e o que aparece nos controles financeiros.
Como emitir uma nota no ambiente nacional?
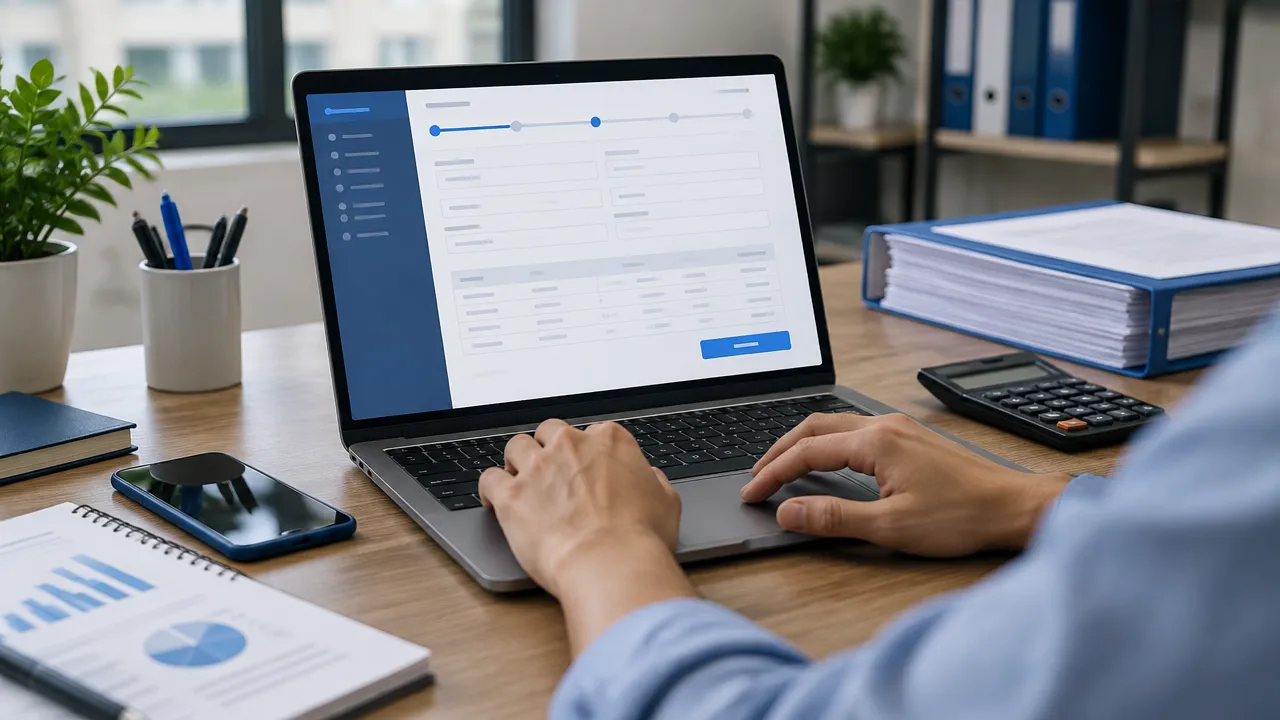
Quando a empresa estiver habilitada para usar o emissor, a emissão começa com o acesso ao ambiente correspondente e o preenchimento dos dados da prestação. A plataforma pode oferecer emissão manual; empresas com maior volume podem avaliar uma integração compatível com os requisitos técnicos e fiscais.
- Confirme que o município e o perfil da empresa estão habilitados para a forma de emissão pretendida.
- Acesse o emissor com a credencial aceita para o perfil, como conta gov.br ou certificado digital, conforme as opções disponíveis.
- Confira os dados do prestador, o cadastro municipal e as informações do tomador.
- Selecione o serviço e preencha descrição, valor e demais campos tributários requeridos.
- Revise os dados antes de transmitir e salve o documento e o protocolo para conciliação.
As telas e os campos podem variar conforme o perfil e a modalidade de emissão. A documentação técnica do projeto reúne referências para empresas e fornecedores que precisam integrar sistemas ao ambiente nacional. Não implante uma integração só com base em uma demonstração: valide o leiaute e o fluxo de autorização em ambiente apropriado.
O que preparar antes do prazo?
Um plano de adequação eficaz começa com um inventário simples. Liste os municípios em que a empresa presta serviços, os CNPJs envolvidos, o regime tributário, a quantidade de notas emitidas e os sistemas usados para faturar e registrar recebimentos. Isso revela onde a mudança pode afetar o trabalho.
- Cadastro: confira CNPJ, inscrição municipal, endereço e dados de acesso.
- Serviços: revise códigos, descrições e configurações tributárias com a contabilidade.
- Sistema: verifique com o fornecedor se haverá atualização ou integração ao padrão exigido.
- Processo: defina quem emite, quem revisa e onde o documento será arquivado.
- Testes: emita ou simule operações de rotina antes de depender exclusivamente do novo fluxo.
Também é prudente definir como tratar indisponibilidade, duplicidade, rejeição e cancelamento. O procedimento correto pode depender das regras do emissor e do município, portanto documente a orientação aplicável em vez de adotar um prazo genérico encontrado na internet.
Como evitar erros na emissão e na integração?
Os erros mais comuns surgem quando a empresa trata a migração como simples troca de tela. Um código de serviço incorreto, um cadastro desatualizado ou uma integração que não envia todos os campos pode resultar em nota rejeitada, informação inconsistente ou dificuldade para reconciliar faturamento e recebimento.
Compare o relatório de notas emitidas com o sistema financeiro e com os registros contábeis. A nota comprova uma operação fiscal, mas não substitui o controle de contas a receber, taxas de cartão, retenções e conciliação bancária. Em negócios de saúde, também é essencial restringir o acesso às informações e evitar expor dados sensíveis sem necessidade.
Se a empresa usa ERP, alinhe a atualização com quem fornece o sistema e com a assessoria contábil. Um processo de integração entre nota fiscal e ERP bem testado reduz lançamentos duplicados e ajuda a manter os dados fiscais e financeiros coerentes. Registre as decisões de configuração e quem autorizou cada mudança.
O que muda para o planejamento financeiro da empresa?
A emissão mais padronizada pode facilitar a organização dos documentos, mas não corrige automaticamente preço, margem ou fluxo de caixa. A empresa ainda precisa relacionar cada nota ao serviço prestado, acompanhar o pagamento e considerar tributos, retenções e custos antes de avaliar o lucro.
Para uma clínica que atende diferentes tipos de serviços, por exemplo, separar receitas por atividade ajuda a identificar quais atendimentos sustentam os custos. A nota deve refletir a operação corretamente, e os relatórios financeiros precisam transformar esse registro em informação útil para decisões.
Contalucro atende empresas de diferentes segmentos, com atenção especial a profissionais da saúde e negócios digitais. A assessoria contábil e o BPO financeiro podem apoiar a revisão de processos, a organização dos números e a conferência das rotinas fiscais, sem substituir a validação das regras específicas do município.
Como acompanhar atualizações sem interromper a operação?
Escolha uma pessoa responsável por acompanhar comunicados oficiais e atualizações do sistema emissor. Mantenha uma lista dos municípios, perfis e sistemas envolvidos e registre a data em que cada mudança foi confirmada. Esse controle evita que um aviso relevante passe despercebido no meio de outras tarefas administrativas.
Em seguida, confirme as mudanças com o contador e com o fornecedor do software antes de alterar a rotina de faturamento. Consulte a orientação completa sobre notas fiscais para contextualizar documentos e processos, mas trate prazos e regras como informações que precisam ser validadas para a realidade da empresa.
Uma adequação bem conduzida não é apenas cumprir uma data: é garantir que a nota emitida corresponda ao serviço, que os dados cheguem corretamente à contabilidade e que o recebimento seja acompanhado. Com preparação, testes e suporte especializado, a empresa reduz falhas e mantém a operação organizada durante a transição.
Perguntas frequentes
O que é a Nota Fiscal Nacional?
A Nota Fiscal Nacional é o padrão compartilhado para emitir e consultar Notas Fiscais de Serviço Eletrônicas, as NFS-e, em ambiente nacional. Ela busca reduzir diferenças entre sistemas municipais, mas não transforma a nota de serviço em nota de venda de mercadorias nem elimina todas as regras locais do ISS.
Quando começa a valer?
O prazo depende do tipo e do enquadramento da empresa. O MEI prestador de serviços já utiliza o emissor nacional desde 1º de setembro de 2023. Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, a obrigatoriedade está prevista para 1º de novembro de 2026, conforme as regras divulgadas. Confirme eventuais atualizações oficiais antes de mudar o processo.
Quem precisa se adequar?
A adequação alcança prestadores de serviços conforme o enquadramento e as regras aplicáveis ao município. O MEI prestador de serviços já está sujeito ao emissor nacional; para ME e EPP do Simples, o prazo informado é 1º de novembro de 2026. Empresas fora desses grupos devem verificar a adesão municipal e as orientações oficiais para sua atividade.
Como emitir?
A emissão pode ser feita pelo Emissor Nacional, em ambiente web ou aplicativo, quando disponível para o perfil da empresa, ou por integração de sistema autorizada. Tenha em mãos os dados cadastrais, o serviço prestado, o valor e as informações do tomador. Antes de emitir, confira os códigos e as regras municipais aplicáveis.


