


Capital de giro é o dinheiro que sustenta a empresa entre uma saída e outra entrada de caixa. Sem ele, até negócios lucrativos podem atrasar salários, impostos e fornecedores. Se você empreende, atende pacientes, vende online ou presta serviços, entender esse tema é o que separa crescimento saudável de aperto constante.
Neste guia, você vai ver como esse recurso funciona, como calcular com clareza, o que significa ficar no negativo e quais ações realmente fortalecem o caixa. Ao longo do texto, trago exemplos práticos, alertas de gestão e aplicações úteis para clínicas, consultórios e empresas em expansão.
Os pontos mais importantes para entender antes de agir
- Lucro e caixa não são a mesma coisa. A empresa pode vender bem e ainda assim faltar dinheiro no dia do pagamento.
- O cálculo básico é simples. Ativo circulante menos passivo circulante mostra a folga financeira de curto prazo.
- Prazo é o centro do problema. Receber em 30 dias e pagar em 7 dias aumenta a necessidade de recursos.
- Estoque em excesso consome caixa. Produto parado parece ativo, mas trava liquidez.
- Crescer sem planejamento aperta o caixa. Expansão exige reforço financeiro antes da contratação, da reforma ou da compra.
- Crédito não corrige gestão ruim. Empréstimo pode ajudar, mas só quando entra em um plano claro.
O que é capital de giro, na prática
Na prática, é a reserva que mantém a rotina da empresa em pé. Ele cobre salários, aluguel, compras, tributos, fornecedores e outras despesas até o dinheiro das vendas entrar de fato. Segundo a explicação do Sebrae sobre capital de giro, esse recurso é composto por caixa, crédito, estoques e valores necessários para bancar a liquidez da operação.
É por isso que a expressão não se resume a dinheiro parado na conta. Ela envolve todo o ciclo de curto prazo do negócio. Quando a empresa vende a prazo, compra à vista ou carrega estoque alto, a necessidade aumenta. Quando recebe rápido, gira estoque com eficiência e negocia bons prazos, a pressão diminui.
Se você quiser aprofundar a lógica do cálculo ideal, vale observar como esse raciocínio aparece no conteúdo sobre definir o valor adequado para a operação. O ponto central é simples: quanto maior o descasamento entre sair dinheiro e entrar dinheiro, maior a necessidade de caixa.
Por que empresas saudáveis também sofrem com falta de caixa
Porque resultado contábil e disponibilidade financeira andam em ritmos diferentes. Uma clínica pode faturar bem no mês, mas receber parte dos convênios semanas depois. Um e commerce pode vender muito e ter boa margem, mas antecipar compras de estoque e marketing antes de embolsar as vendas.
Esse desencontro é comum. E ele costuma piorar quando o empreendedor olha apenas faturamento, sem acompanhar recebimento real, vencimentos e obrigações fiscais. Em empresas pequenas e médias, esse erro é uma das causas mais frequentes de estresse financeiro.
Se sua empresa vive no limite do caixa, a solução não é adivinhar. A Contalucro pode ajudar a organizar números, revisar tributos e estruturar uma rotina financeira confiável. Se quiser falar com um especialista, use a equipe de atendimento da Contalucro.
Como calcular de forma simples e útil para a gestão
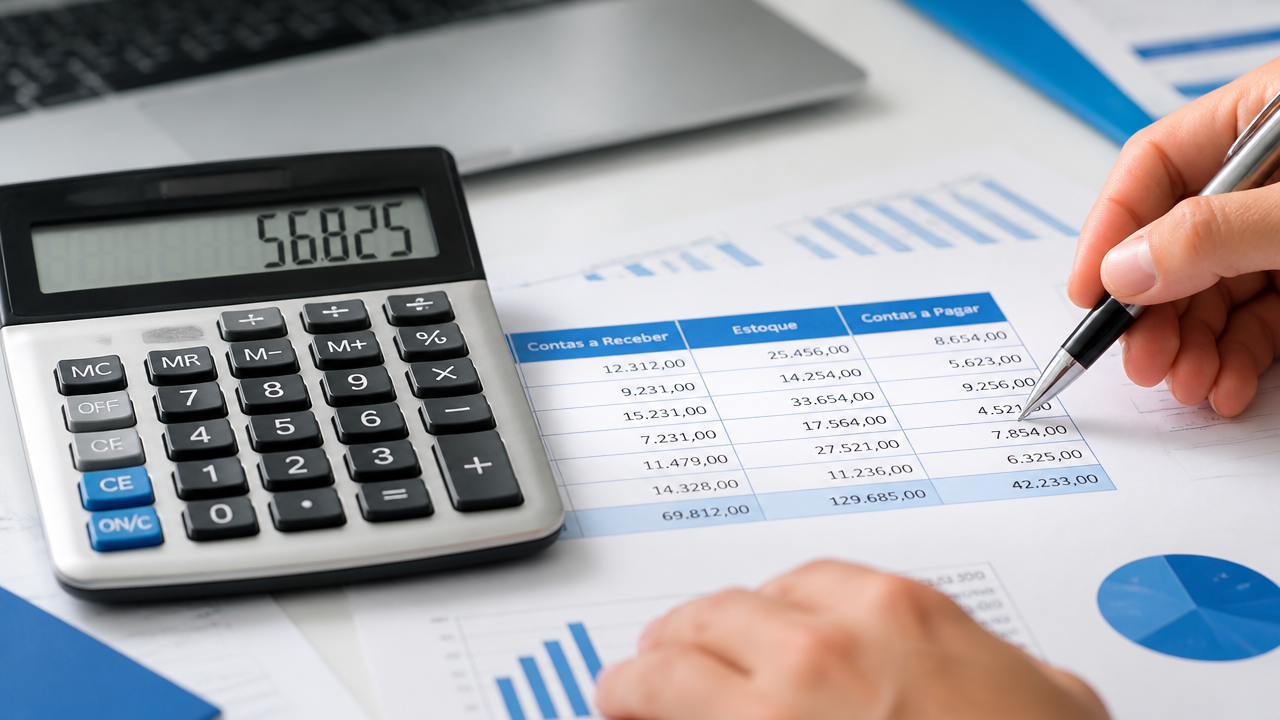
O cálculo mais conhecido começa pelo balanço de curto prazo. Some os ativos circulantes e subtraia os passivos circulantes. Em português direto, pegue o que a empresa tem ou vai receber no curto prazo e desconte tudo o que precisa pagar nesse mesmo horizonte.
A fórmula básica fica assim:
Capital de giro = ativo circulante menos passivo circulante
O que entra no ativo circulante e no passivo circulante
| Grupo | Itens mais comuns | Efeito |
|---|---|---|
| Ativo circulante | Caixa, bancos, aplicações de curto prazo, contas a receber, estoque | Aumenta a folga financeira |
| Passivo circulante | Fornecedores, salários, encargos, tributos, empréstimos de curto prazo, despesas a pagar | Reduz a folga financeira |
O Sebrae também apresenta essa lógica em linguagem prática, incluindo contas a receber, estoque, contas a pagar, impostos e despesas no cálculo operacional. Já a orientação de educação financeira da Caixa reforça que esse recurso pode estar no estoque, nos valores vendidos a prazo, no caixa ou no banco.
Exemplo de cálculo com números fáceis
Imagine uma empresa com R$ 30 mil em caixa e banco, R$ 25 mil a receber e R$ 20 mil em estoque. No curto prazo, ela tem R$ 75 mil em ativos circulantes. Agora considere R$ 28 mil em fornecedores, R$ 12 mil de folha e encargos, R$ 8 mil de tributos e R$ 7 mil em outras contas a pagar. O passivo circulante soma R$ 55 mil.
Nesse cenário, o capital de giro é de R$ 20 mil. Isso indica folga de curto prazo. Mas atenção: esse número sozinho não fecha o diagnóstico. Se boa parte dos recebíveis entrar só em 45 dias e as saídas vencerem em 10 dias, o caixa pode sofrer mesmo com um saldo positivo no papel.
Por isso, além do cálculo contábil, acompanhe a rotina financeira com projeção semanal. Para entender melhor esse encontro entre saldo, vencimento e recebimento, faz sentido estudar a relação entre capital de giro e fluxo de caixa.
Qual é o valor ideal
Não existe um número universal. O ideal depende do ciclo financeiro, do estoque, do setor, da sazonalidade e da previsibilidade da receita. Uma clínica com convênios e folha fixa tende a precisar de uma lógica diferente de uma agência digital que recebe entrada antecipada e tem pouca imobilização em mercadoria.
A Caixa sugere como expectativa razoável manter reserva para os próximos seis meses de custos e despesas fixas. Esse parâmetro, mostrado na aula sobre capital de giro para empresas, não é uma regra absoluta, mas serve como referência prudente para negócios mais expostos a oscilações.
Se você não sabe quanto sua operação precisa por mês, ainda não está calculando direito. A Contalucro apoia empresas que querem transformar números soltos em indicadores de decisão. Fale com a consultoria da Contalucro para mapear a necessidade real do seu negócio.
O que significa capital de giro negativo
Capital de giro negativo significa que as obrigações de curto prazo são maiores do que os recursos de curto prazo. Em outras palavras, a empresa precisa encontrar uma fonte para fechar o ciclo, seja com crédito, aporte dos sócios, renegociação ou reorganização operacional.
Segundo o Sebrae, quando os passivos de curto prazo superam os ativos, a empresa precisa financiar essa necessidade para continuar funcionando. Essa leitura aparece de forma clara no conteúdo sobre como evitar que a falta de capital de giro afete a empresa.
Negativo sempre é um desastre?
Nem sempre. Alguns modelos operam com ciclo favorável, recebendo antes de pagar. É o caso de certos negócios de assinatura, serviços pré pagos e varejos com giro muito rápido. Nesses casos, o passivo operacional pode financiar parte da atividade sem gerar crise.
O problema começa quando o negativo não vem de eficiência, mas de atraso, estoque encalhado, margem apertada, retirada excessiva dos sócios ou crédito caro tapando buraco. Aí o sinal deixa de ser estratégico e vira sintoma de descontrole.
Os sinais de que o caixa está perto do limite
- uso recorrente de cheque especial, limite empresarial ou antecipação sem plano;
- atraso de tributos, folha ou fornecedores;
- mistura entre conta da empresa e conta pessoal;
- vendas crescentes sem sobra de caixa;
- estoque alto com giro baixo;
- desconto excessivo para vender rápido.
Se esses sintomas aparecem juntos, a prioridade não é crescer mais. A prioridade é recompor a base financeira.
Como aumentar o capital de giro sem depender só de empréstimo
A forma mais sustentável de fortalecer o caixa é melhorar a operação antes de buscar dívida. Isso significa receber mais rápido, pagar melhor, girar estoque com inteligência e proteger margem. Em muitos negócios, pequenas decisões mudam mais o caixa do que uma grande venda isolada.
Na prática, aumentar esse recurso passa por mexer em prazo, processo e disciplina. O conteúdo sobre estratégias para reforçar o capital de giro ajuda a aprofundar esse raciocínio no dia a dia.
1. Reduza o prazo médio de recebimento
Quanto antes o dinheiro entra, menor a necessidade de sustentar a operação com recursos próprios. Revise condições comerciais, incentive pagamento antecipado quando fizer sentido e acompanhe inadimplência com rotina. Em clínicas e serviços, lembretes, confirmação prévia e cobrança organizada fazem diferença.
2. Negocie melhor com fornecedores
Pagar depois de receber é o cenário mais confortável. Nem sempre isso será possível, mas alongar prazos com previsibilidade já ajuda muito. Negociação boa não é só desconto. Às vezes, prazo vale mais do que preço.
3. Gire estoque com mais inteligência
Estoque demais drena caixa. Estoque de menos perde venda. O meio termo depende de histórico, sazonalidade e frequência de reposição. Classifique itens por giro, margem e criticidade. O que vende pouco e ocupa muito capital precisa ser revisto.
4. Proteja a margem
Vender muito com preço errado pode piorar a situação. Negócios de saúde e serviços especializados costumam sofrer com precificação baseada em concorrente, não em estrutura real de custos. Quando a margem não cobre operação, o caixa vira refém do volume.
5. Separe pró labore e retiradas
Retirada sem regra destrói previsibilidade. O empreendedor precisa receber, mas a empresa também precisa respirar. Defina pró labore, distribua lucro apenas quando houver base para isso e evite saques informais ao longo do mês.
Empresas da saúde sentem esse tema de forma intensa, porque convivem com folha técnica, impostos, insumos e recebimento nem sempre imediato. Por isso, faz sentido observar práticas específicas em capital de giro para clínicas e consultórios.
Quando a empresa organiza caixa, margem e tributos ao mesmo tempo, o ganho aparece mais rápido. A Contalucro une contabilidade estratégica e BPO financeiro para dar clareza a esse processo. Se quiser avaliar sua operação, fale com a equipe da Contalucro.
Quando recorrer a crédito faz sentido
Crédito pode ser ferramenta, não vilão. Ele faz sentido quando há uma necessidade pontual, uma sazonalidade previsível ou uma oportunidade clara de retorno. O erro é usar dívida cara para cobrir um problema estrutural que continuará no mês seguinte.
O Banco Central trata capital de giro como modalidade de empréstimo destinada às necessidades desse tipo de recurso, com contrato, prazo, taxa e garantias definidos. Essa caracterização aparece na nota metodológica do Banco Central sobre modalidades de crédito.
Antes de contratar, analise estes cinco pontos
- qual problema o recurso vai resolver;
- quanto custa o crédito no total, não só na parcela;
- em quanto tempo o caixa volta ao normal;
- se existe risco de usar a dívida para pagar outra dívida;
- qual o impacto da parcela no fluxo dos próximos meses.
Se a empresa não consegue responder a essas perguntas, ela ainda não está pronta para contratar com segurança. Primeiro vem o diagnóstico. Depois, a decisão financeira.
Capital de giro e expansão, como crescer sem sufocar o caixa
Crescer exige caixa antes de gerar caixa. Essa é a regra que muitos empreendedores ignoram. Contratar equipe, abrir unidade, investir em tráfego, reformar consultório ou aumentar estoque costuma gerar saída imediata e retorno posterior. Se o planejamento ignora esse intervalo, a expansão começa bonita e termina pressionando a operação principal.
Como avaliar se a empresa pode crescer agora
- o caixa atual cobre a operação existente com folga;
- o negócio conhece sua necessidade mensal de recursos;
- há projeção conservadora de vendas e custos da expansão;
- existe reserva para atraso de retorno;
- o aumento de faturamento previsto gera margem real, não só volume.
Esse cuidado é ainda mais importante em empresas da saúde. Uma clínica pode expandir agenda, equipe ou estrutura física e ainda assim demorar para transformar isso em caixa livre. Convênios, glosas, folha especializada e investimentos em equipamentos elevam o risco de aperto.
Se sua meta é crescer sem perder controle, aprofunde o raciocínio em como ligar capital de giro à expansão com segurança. O ponto não é frear o crescimento. É financiar o crescimento do jeito certo.
Os erros mais comuns que drenam o caixa
Na maioria das empresas, a falta de recursos não nasce de um único rombo. Ela surge de pequenos erros repetidos. Quando isso acontece por meses, a sensação é de que o faturamento nunca acompanha o esforço.
Confundir faturamento com dinheiro disponível
Venda fechada não é dinheiro no bolso. Se há prazo, parcelamento, inadimplência ou convênio, o caixa real pode ficar muito atrás do valor emitido.
Comprar sem olhar giro e prazo
Muita empresa negocia bem o preço e esquece o impacto financeiro. Comprar em excesso para aproveitar desconto pode imobilizar um recurso que faria mais diferença na operação.
Ignorar tributos e encargos na projeção
Imposto não pode ser surpresa. Folha também não. Quando essas obrigações ficam fora da rotina de acompanhamento, o caixa sofre em datas previsíveis, o que é ainda pior porque o problema poderia ter sido evitado.
Retirar dinheiro sem critério
O caixa da empresa não é extensão da conta pessoal. Esse hábito desorganiza análise, mascara rentabilidade e aumenta o risco de faltar recurso no vencimento mais básico.
Usar crédito rotativo como solução permanente
A própria Caixa alerta, no material sobre tipos de crédito para empreendedores, que modalidades rotativas exigem cautela e têm custo elevado. Para emergências pontuais, podem ser úteis. Como rotina, corroem margem.
Se a empresa erra sempre nos mesmos pontos, o problema não é só financeiro, é de gestão. A Contalucro ajuda a revisar processos, tributos, precificação e rotina do caixa para que a operação volte a gerar lucro com clareza. Solicite um diagnóstico pela página de contato.
Como colocar isso em prática nos próximos 30 dias
Você não precisa virar especialista em finanças para começar. Precisa de método. Em 30 dias, já dá para construir uma base muito melhor de controle e decisão.
- levante caixa, contas a receber, estoque e contas a pagar;
- calcule a folga de curto prazo com a fórmula básica;
- monte uma projeção semanal para os próximos 90 dias;
- liste os maiores atrasos, desperdícios e travas de recebimento;
- renegocie um fornecedor importante e revise uma condição comercial;
- defina regra para retirada dos sócios;
- acompanhe o resultado toda semana, não só no fim do mês.
Esse processo é simples, mas exige constância. Quando a empresa mede, ela enxerga. Quando enxerga, decide melhor. E quando decide melhor, cresce com muito menos improviso.
Perguntas frequentes
O que é capital de giro?
Capital de giro é o conjunto de recursos que mantém a operação funcionando no curto prazo. Na prática, ele cobre o intervalo entre pagar despesas e receber pelas vendas. Entram nessa conta caixa, saldo em banco, contas a receber, estoques e obrigações de curto prazo.
Como calcular o capital de giro?
A forma mais usada é subtrair o passivo circulante do ativo circulante. Em linguagem simples, some caixa, bancos, contas a receber e estoques, depois desconte fornecedores, impostos, salários e outras dívidas de curto prazo. O resultado mostra a folga ou a pressão financeira da empresa.
Como saber o meu capital de giro?
Você sabe o valor observando três pontos juntos: saldo disponível, prazo médio de recebimento e prazo médio de pagamento. Se a empresa paga antes de receber, precisa de mais recursos para sustentar a operação. Se recebe antes de pagar, a necessidade tende a cair.
Quais são os 3 tipos de capital de giro?
Os três formatos mais citados são próprio, quando vem dos sócios e do lucro retido; operacional, quando a própria dinâmica do negócio financia parte do ciclo; e de terceiros, quando a empresa recorre a crédito. O ideal é depender mais do próprio e do operacional do que de empréstimos.
Qual o melhor banco para pegar capital de giro?
Depende do custo total do crédito, da urgência e da capacidade de pagamento da empresa. Antes de comparar bancos, analise CET, prazo, garantia, impacto na parcela e finalidade do recurso. Crédito caro usado para cobrir desorganização recorrente costuma piorar o caixa.
