


Organizar as finanças da empresa não começa no relatório sofisticado. Começa no registro certo, no acompanhamento frequente e na leitura correta dos números. Para o empreendedor que quer crescer com segurança, o controle financeiro empresarial é a base para pagar em dia, receber melhor, preservar caixa e tomar decisões com menos improviso.
Na prática, isso significa dominar rotinas simples, mas decisivas: contas a pagar e a receber, conciliação bancária, fluxo de caixa, DRE e indicadores. Quando essas peças conversam entre si, a empresa ganha clareza. Quando cada uma anda sozinha, o negócio costuma perder margem sem perceber.
Os pontos que mais fazem diferença no dia a dia
- Controle financeiro não é só anotar gastos, é transformar lançamentos em decisão.
- Caixa e lucro não são sinônimos, por isso fluxo de caixa e DRE precisam andar juntos.
- Contas a pagar e a receber mal organizadas geram atrasos, juros e aperto de capital de giro.
- Conciliação bancária frequente evita erro, duplicidade e saldo enganoso.
- Indicadores simples já mostram se a empresa está crescendo com saúde ou apenas vendendo mais.
- Na área da saúde e nos negócios digitais, previsibilidade financeira melhora precificação, tributação e expansão.
O que é controle financeiro empresarial?
Controle financeiro empresarial é o sistema de rotinas que registra, acompanha e analisa tudo o que entra e sai do negócio. Isso inclui recebimentos, pagamentos, impostos, despesas, saldos, inadimplência e resultado. O objetivo não é burocracia. O objetivo é enxergar a empresa como ela realmente está.
Segundo o Sebrae, em orientação atualizada em 2026, o fluxo de caixa deve apresentar recebimentos, pagamentos e despesas do período para organizar as contas e antecipar problemas financeiros. A lógica vale para qualquer empresa: quem registra bem, prevê melhor. Quem prevê melhor, erra menos na decisão.
Esse controle também separa empresas que reagem das empresas que planejam. Em vez de descobrir o problema quando falta dinheiro para folha, fornecedor ou imposto, o gestor consegue visualizar a pressão antes. Isso abre espaço para renegociar prazo, ajustar compras, cobrar clientes e rever custos no tempo certo.
Se a sua empresa ainda trata finanças de forma improvisada, vale falar com a equipe da Contalucro em um diagnóstico financeiro. Em muitos casos, o ganho mais rápido não está em vender mais, mas em organizar melhor o que já entra e sai.
Por que esse processo define crescimento, lucro e segurança
O principal efeito do controle financeiro é reduzir decisão no escuro. Sem ele, o empreendedor costuma olhar apenas o saldo bancário e tirar conclusões apressadas. Só que saldo não mostra boletos futuros, impostos provisionados, vendas parceladas, glosas, inadimplência nem a margem real de cada operação.
Quando o negócio cresce sem organização, os erros também crescem. Mais volume de vendas pode significar mais necessidade de capital de giro, mais atrasos de clientes e mais risco tributário. Por isso, expansão saudável depende de informação confiável, não só de faturamento.
Esse ponto é ainda mais sensível em clínicas, consultórios e negócios digitais. Em saúde, há agenda, convênio, repasse, equipe e custos fixos altos. No digital, há tráfego, plataformas, comissão, recorrência e sazonalidade. Em ambos, decisões de preço e investimento ficam frágeis sem número consolidado. Por isso, um modelo de organização financeira para clínicas ajuda a adaptar o processo à realidade operacional.
Na Contalucro, esse trabalho costuma unir contabilidade estratégica e gestão financeira para transformar registro em lucro real. É o tipo de apoio que faz sentido quando o empreendedor já percebe que o problema não é só vender, mas sustentar crescimento com margem e caixa.
Contas a pagar e a receber: o núcleo da organização financeira
O coração do controle financeiro está nas duas rotinas que mais afetam o caixa todos os dias: pagar e receber. Se elas falham, o resto do sistema perde qualidade. Se funcionam bem, a empresa ganha previsibilidade.
Como organizar contas a pagar sem virar refém de vencimentos
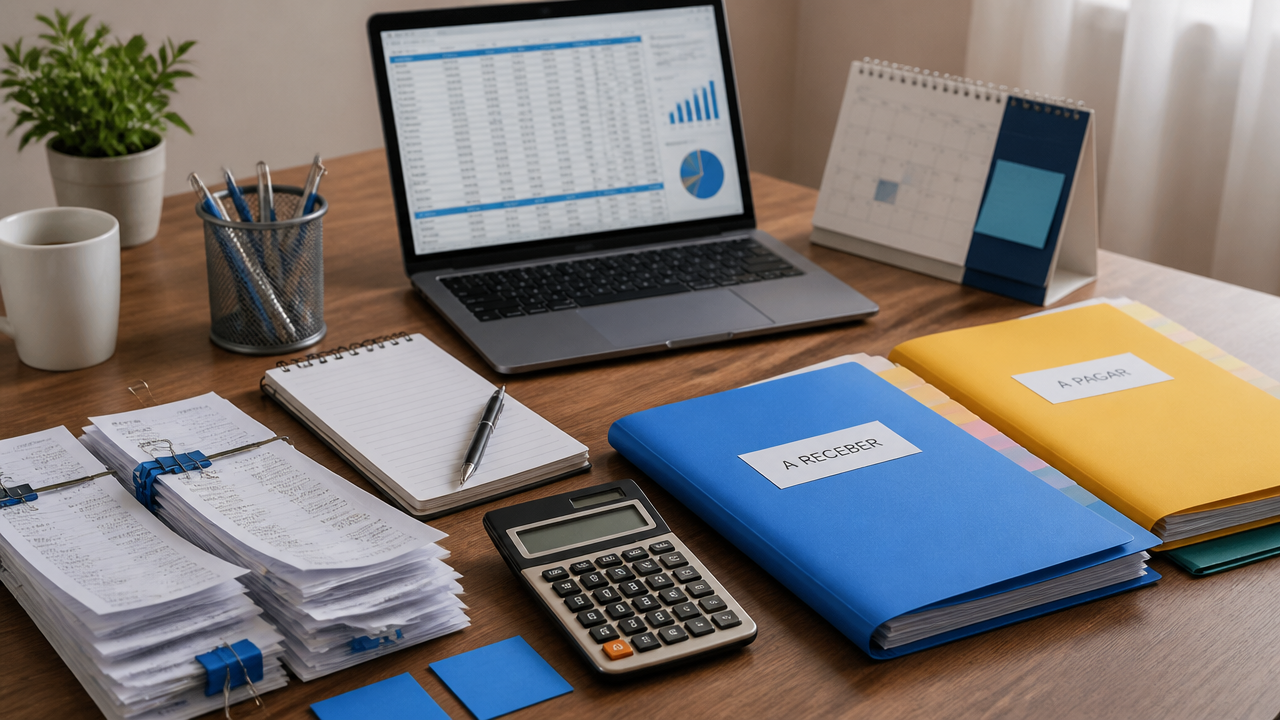
Contas a pagar bem estruturadas reduzem multa, juros, correria e desgaste com fornecedor. O ideal é registrar cada obrigação com data, valor, categoria, centro de custo, forma de pagamento e responsável. Não basta guardar boleto na caixa de entrada.
Uma estrutura mínima eficiente inclui:
- despesas fixas, como aluguel, folha, internet e sistemas;
- despesas variáveis, como insumos, comissões e fretes;
- tributos e encargos com calendário separado;
- parcelamentos e contratos recorrentes;
- pagamentos previstos, pagos e renegociados.
O ponto crítico é trabalhar com visão futura. Ao abrir a semana, o gestor já deve saber o que vence nos próximos 7, 15 e 30 dias. Segundo a cartilha de educação financeira da CAIXA para empresas, a análise frequente do caixa ajuda a prever dificuldades, reduzir despesas e negociar prazo com fornecedores antes que o problema estoure.
Como estruturar contas a receber para preservar caixa
Receber bem não é apenas vender. É transformar venda em dinheiro no prazo certo. Por isso, contas a receber precisam trazer data prevista, forma de cobrança, cliente, parcela, situação, atraso e histórico. Empresas que faturam muito a prazo, mas cobram mal, costumam parecer saudáveis no papel e sofrer no caixa.
Boas práticas fazem diferença rápida:
- definir política de prazo por perfil de cliente;
- automatizar lembretes antes do vencimento;
- acompanhar atrasos por faixa, como 1 a 7 dias, 8 a 30 dias e acima de 30;
- medir inadimplência por carteira, canal ou convênio;
- negociar cedo, antes de perder a cobrança.
Se você quer aprofundar esse ponto operacional, uma rotina de organização de contas a pagar e a receber ajuda a sair do improviso e construir previsibilidade no dia a dia.
Quando a empresa não consegue acompanhar essas duas frentes com consistência, vale buscar apoio especializado. Você pode conversar com a Contalucro sobre BPO financeiro para estruturar processos, calendário e relatórios com mais segurança.
Conciliação bancária: o filtro que separa dado real de dado errado
Se as movimentações da empresa não batem com banco, cartão, sistema e caixa, o controle não é confiável. A conciliação bancária existe exatamente para isso: confirmar se o que foi registrado internamente corresponde ao que aconteceu de fato.
Muita empresa pula essa etapa porque parece operacional. Só que é nela que aparecem duplicidades, tarifas esquecidas, recebimentos não identificados, estornos, divergências de adquirentes e lançamentos classificados no lugar errado. Sem conciliação, o gestor corre o risco de decidir com base em um saldo ilusório.
O próprio material do Sebrae sobre controles financeiros destaca que o controle bancário serve para confrontar os registros da empresa com os lançamentos do banco e apurar diferenças. Em outras palavras, conciliar não é tarefa extra. É parte da qualidade do número.
Qual frequência é suficiente para conciliar?
Em negócios com volume moderado a alto, a frequência ideal é diária. Em estruturas menores, no mínimo semanal. Esperar o fechamento do mês é tarde demais para detectar erro de lançamento, taxa indevida ou atraso de repasse.
Um processo simples de conciliação costuma seguir esta sequência:
- baixar extratos bancários e relatórios de cartão;
- comparar lançamentos com sistema financeiro;
- marcar itens casados e separar divergências;
- corrigir classificações erradas;
- identificar pendências sem origem definida;
- fechar saldo conciliado do período.
Para padronizar a rotina e reduzir falhas, use um passo a passo de conciliação bancária com critérios fixos de conferência. Isso evita que cada pessoa da equipe faça do seu jeito.
Os sinais de que sua empresa não está conciliando direito
- diferença recorrente entre saldo do sistema e saldo do banco;
- recebimentos sem identificação de origem;
- tarifas, antecipações e estornos sem classificação correta;
- baixas manuais feitas só para o relatório fechar;
- fechamento mensal demorado e cheio de ajustes.
Se algum desses sintomas já virou rotina, a empresa provavelmente está perdendo tempo, margem e clareza. Nessa hora, vale pedir apoio para revisar o processo financeiro antes que o erro se espalhe para fluxo, DRE e impostos.
Fluxo de caixa e DRE: dois relatórios, duas perguntas diferentes
O fluxo de caixa responde se haverá dinheiro suficiente. A DRE responde se a operação gerou resultado. Os dois são indispensáveis, mas não servem para a mesma análise.
Segundo o Sebrae, em conteúdo revisado em 2026, o fluxo de caixa permite visão financeira do presente e do futuro, ajudando a manter capital de giro para a operação e para investimentos. Já a DRE organiza receitas, custos e despesas pelo regime de competência, mostrando a formação do lucro ou prejuízo no período.
| Relatório | Pergunta principal | Base de análise | Uso prático |
|---|---|---|---|
| Fluxo de caixa | Vai faltar ou sobrar dinheiro? | Entradas e saídas financeiras | Planejar pagamentos, recebimentos e capital de giro |
| DRE | A empresa teve lucro? | Receitas, custos e despesas do período | Medir margem, eficiência e rentabilidade |
Por que caixa positivo pode esconder problema
Uma empresa pode mostrar saldo bancário alto no início do mês e ainda assim estar em risco. Isso acontece quando o dinheiro disponível já tem destino: folha, imposto, fornecedores, aluguel, comissão, parcela de empréstimo. Também acontece quando a entrada veio de venda parcelada antecipada ou de capital do sócio, e não da operação.
O inverso também é verdadeiro. Há empresas com aperto pontual de caixa, mas com margem saudável, que só precisam ajustar prazo médio de recebimento, estoque ou calendário de pagamentos. Sem ler fluxo e DRE em conjunto, o gestor trata o sintoma e não a causa.
Como montar um fluxo de caixa útil de verdade
Fluxo de caixa bom não é o mais bonito. É o que ajuda a decidir. Para isso, ele deve ter saldo inicial, entradas previstas e realizadas, saídas previstas e realizadas, saldo final e projeção futura. O modelo de fluxo de caixa do Sebrae reforça que quanto mais detalhado o preenchimento, mais corretas tendem a ser as decisões.
Uma rotina prática envolve:
- lançar movimentações diariamente;
- projetar ao menos 30 dias à frente;
- separar despesas fixas e variáveis;
- identificar sazonalidade de receitas;
- acompanhar desvios entre previsto e realizado.
Se a empresa ainda não fechou uma base mínima de organização, um checklist de organização financeira ajuda a corrigir o essencial antes de sofisticar os relatórios.
Quais indicadores realmente mostram a saúde financeira
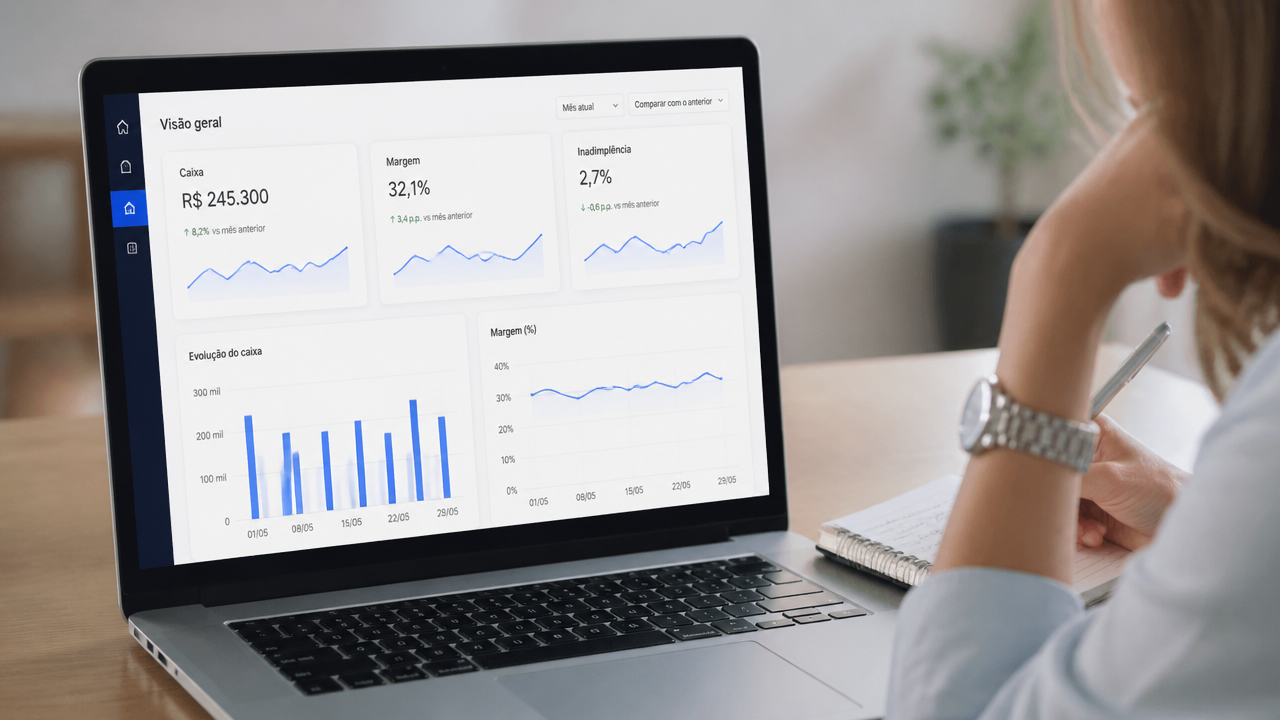
Indicador bom é o que orienta ação. Não adianta acompanhar dez números se ninguém sabe o que fazer com eles. Para a maioria das pequenas e médias empresas, poucos indicadores já bastam para melhorar a gestão.
O guia de planejamento financeiro do Sebrae destaca ferramentas e indicadores como apoio para analisar resultados e projetar ações futuras. O ponto central é simples: medir, interpretar e agir.
Indicadores essenciais para começar
- Saldo de caixa projetado: mostra se haverá folga ou aperto nos próximos dias.
- Margem de lucro operacional: revela o quanto sobra da operação antes do resultado final.
- Prazo médio de recebimento: indica quanto tempo a venda demora para virar dinheiro.
- Prazo médio de pagamento: ajuda a avaliar pressão sobre capital de giro.
- Inadimplência: mede o percentual em atraso sobre o total a receber.
- Representatividade das despesas fixas: mostra o peso da estrutura sobre o faturamento.
Como ler esses números sem complicar
O segredo é comparar cada indicador com três referências: histórico da própria empresa, meta interna e realidade do setor. Um prazo médio de recebimento de 35 dias pode ser aceitável em uma atividade e perigoso em outra. O dado isolado informa pouco. O dado comparado orienta decisão.
Em clínicas, por exemplo, faz sentido acompanhar ticket médio, ocupação de agenda, glosa, repasse médico e participação da folha. Em negócios digitais, CAC, churn, receita recorrente e taxa de reembolso entram no radar. Por isso, além do básico, é útil adaptar a análise à operação com indicadores financeiros aplicados ao controle empresarial.
Quando o empreendedor quer sair do nível operacional e começar a usar números para precificar, reduzir impostos legalmente e melhorar lucro, pode falar com a Contalucro sobre uma estrutura de gestão financeira alinhada à realidade do negócio.
Como implantar um processo financeiro sem travar a rotina
O melhor processo é o que a empresa consegue manter. Por isso, implantação não deve começar por ferramenta cara, e sim por rotina clara, responsável definido e critérios simples de lançamento.
Uma sequência prática para colocar ordem na casa
- separar totalmente contas da empresa e do sócio;
- definir plano de categorias financeiras;
- organizar contas a pagar e a receber;
- implantar conciliação bancária recorrente;
- montar fluxo de caixa projetado;
- fechar DRE mensal com critérios consistentes;
- acompanhar indicadores em reunião curta e fixa.
O erro mais comum é querer automatizar antes de padronizar. Sistema nenhum corrige processo desorganizado. Se o lançamento nasce errado, o relatório sai errado com mais velocidade.
Também ajuda muito definir um calendário. Exemplo: segunda para conciliação, quarta para revisão do contas a receber, sexta para projeção de caixa, quinto dia útil para fechamento gerencial. Quando a rotina entra no calendário, deixa de depender da memória e do improviso.
Se a empresa está em fase de crescimento e já sente dificuldade para manter esse padrão, uma boa saída é estruturar o financeiro com apoio especializado e liberar o empreendedor para decisões estratégicas.
Erros que mais sabotam o controle financeiro
Os maiores problemas raramente vêm de um único erro grave. Eles costumam surgir do acúmulo de pequenas falhas repetidas por meses. O resultado é um retrato financeiro distorcido, que parece aceitável até o caixa apertar.
Os deslizes mais frequentes
- misturar despesas pessoais e empresariais;
- registrar só o que passa pela conta principal;
- ignorar taxas de cartão, estornos e tarifas;
- não provisionar impostos e obrigações trabalhistas;
- deixar a cobrança de clientes para depois;
- acompanhar apenas faturamento, sem olhar margem;
- fechar mês sem conciliação completa;
- não revisar preço mesmo com custo em alta.
Outro erro crítico é acreditar que controle financeiro serve apenas para empresas em crise. Na prática, ele é ainda mais importante quando a empresa está crescendo. Crescimento desorganizado consome caixa rapidamente e costuma mascarar problemas de margem, precificação e estrutura.
Na área da saúde, esse risco aparece quando a agenda aumenta, mas a rentabilidade não acompanha. Nos negócios digitais, surge quando o faturamento sobe puxado por mídia paga, enquanto a sobra real encolhe. Em ambos os casos, a solução passa por leitura correta dos números, não por mais esforço operacional.
Como a Contalucro pode apoiar essa organização
Nem toda empresa precisa de uma estrutura complexa. Mas toda empresa precisa de clareza. É aí que uma contabilidade estratégica faz diferença: ela conecta rotina financeira, enquadramento tributário, indicadores e tomada de decisão.
A Contalucro atende empreendedores que querem crescer com segurança jurídica e lucratividade, com atenção especial para profissionais da saúde e negócios digitais. Isso importa porque cada segmento tem dinâmica própria de custo, recebimento, precificação e tributação.
Quando o financeiro está bem organizado, a empresa consegue:
- reduzir desperdícios e erros operacionais;
- precificar com base em margem, não em feeling;
- prever aperto de caixa antes da emergência;
- negociar melhor com fornecedores e clientes;
- tomar decisões tributárias com mais segurança.
Se você quer transformar números em decisões práticas, o próximo passo pode ser simples: entrar em contato com a Contalucro para avaliar como unir organização financeira, contabilidade e crescimento com mais controle.
Perguntas frequentes
O que é controle financeiro empresarial?
Controle financeiro empresarial é o conjunto de rotinas que registra, acompanha e analisa entradas, saídas, saldos, obrigações e resultados do negócio. Na prática, ele transforma movimentações soltas em informação confiável para decidir preço, prazo, contratação, investimento e corte de custos com mais segurança.
Quais são os 4 controles financeiros mais importantes?
Os quatro controles mais comuns são: contas a pagar, contas a receber, fluxo de caixa e conciliação bancária. Em empresas mais estruturadas, eles trabalham junto com DRE, orçamento e indicadores, formando uma visão completa da operação, da liquidez e da rentabilidade.
Com que frequência a empresa deve atualizar o controle financeiro?
O ideal é registrar movimentações todos os dias e revisar os relatórios pelo menos uma vez por semana. O fechamento mensal continua indispensável, mas esperar o fim do mês para olhar números aumenta o risco de erro, atraso, falta de caixa e decisões tomadas no escuro.
Fluxo de caixa e DRE são a mesma coisa?
Não. Fluxo de caixa mostra o dinheiro que entra e sai no período. Já a DRE mostra o resultado econômico por competência, considerando receitas, custos e despesas do mês. Uma empresa pode ter caixa positivo e lucro ruim, ou o contrário, por isso os dois relatórios precisam ser analisados juntos.
Quais erros mais prejudicam a organização financeira da empresa?
Os erros mais comuns são misturar finanças pessoais com as da empresa, registrar só parte das movimentações, não conciliar banco e sistema, ignorar inadimplência, acompanhar apenas o saldo da conta e deixar indicadores de lado. Esses erros distorcem a realidade e prejudicam o crescimento do negócio.
