


Controlar o caixa é o que separa uma empresa que cresce com segurança de outra que vive apagando incêndio. Se você quer saber quanto entra, quanto sai, quando faltará dinheiro e como evitar decisões no impulso, este guia foi feito para você. Aqui, você vai entender o conceito, aprender a montar seu controle, projetar cenários futuros e usar esse processo para ganhar previsibilidade, reduzir riscos e melhorar a lucratividade.
Na prática, o fluxo de caixa não serve só para “anotar pagamentos”. Ele mostra o timing do dinheiro. E timing decide se sua empresa paga fornecedores em dia, negocia melhor, aproveita oportunidades ou entra em tensão financeira mesmo vendendo bem.
Os pontos-chave que realmente fazem diferença
- Caixa não é lucro. Você pode ter faturamento alto e ainda faltar dinheiro para honrar compromissos.
- O controle precisa ser frequente. Atualizar uma vez por mês costuma ser tarde demais para corrigir desvios.
- Registrar por data real de entrada e saída muda a decisão. O que vence antes do recebimento cria risco de aperto.
- Projeção é tão importante quanto histórico. Quem olha só o passado enxerga o problema quando ele já chegou.
- Saúde financeira depende de método. Categoria ruim, atraso de lançamento e mistura de contas pessoais distorcem tudo.
- Clínicas e negócios de serviços precisam ainda mais de previsibilidade. Agenda, convênio, repasses, folha e tributos exigem visão fina do caixa.
O que é fluxo de caixa e por que ele merece atenção diária
Fluxo de caixa é o acompanhamento de todas as entradas e saídas de dinheiro da empresa em um período. O objetivo é simples: saber o saldo disponível hoje e prever como ele evolui nos próximos dias, semanas e meses. Em orientação do Sebrae sobre controle do caixa, esse acompanhamento ajuda o empresário a enxergar o presente e o futuro financeiro do negócio.
Esse controle parece básico, mas é decisivo. Segundo levantamento da CNDL, SPC Brasil e Sebrae, 79% dos micro e pequenos empresários relataram alguma dificuldade de gestão, e 19% citaram falta de capital de giro como problema relevante para crescer na pesquisa sobre desafios das MPEs. Em outras palavras, não basta vender. É preciso administrar o intervalo entre receber e pagar.
Quando o caixa é bem feito, você responde perguntas objetivas: consigo pagar a folha no dia certo? preciso renegociar prazo com fornecedor? dá para investir agora? qual mês costuma apertar mais? Sem esse mapa, a empresa decide com base em sensação.
Para negócios de saúde, essa necessidade cresce. Consultórios, clínicas e prestadores de serviço convivem com repasses em datas diferentes, glosas, agenda variável, compras recorrentes e folha relevante. Nesses casos, a combinação entre caixa e contabilidade estratégica evita que o financeiro vire uma sucessão de sustos.
Quando a empresa fatura bem, mas o dinheiro some
O principal erro conceitual é confundir faturamento com disponibilidade financeira. Venda a prazo, parcelamento no cartão, convênio com repasse futuro e inadimplência podem inflar a receita sem colocar dinheiro no banco na mesma velocidade. O resultado é clássico: a empresa cresce no papel e aperta no caixa.
Isso acontece porque o controle financeiro responde a outra pergunta: quando o dinheiro entra de verdade? Uma venda fechada hoje pode virar recebimento em 30 dias. Já salários, aluguel, impostos e fornecedores têm datas fixas e não esperam.
Por isso, o gestor precisa olhar o calendário financeiro e não apenas o volume vendido. Em muitos casos, o problema não está no total da receita, mas no descasamento entre recebimentos e obrigações. Se você quer aprofundar esse processo operacional, vale entender um passo a passo prático para montar o controle com rotina simples.
Na Contalucro, esse ponto aparece com frequência em empresas da saúde e negócios digitais: a lucratividade potencial existe, mas falta organização para transformar movimento financeiro em lucro real. Ajustar regime tributário, precificação e calendário de pagamentos costuma liberar caixa antes mesmo de buscar crédito.
Como fazer o controle do caixa, na prática, sem complicação
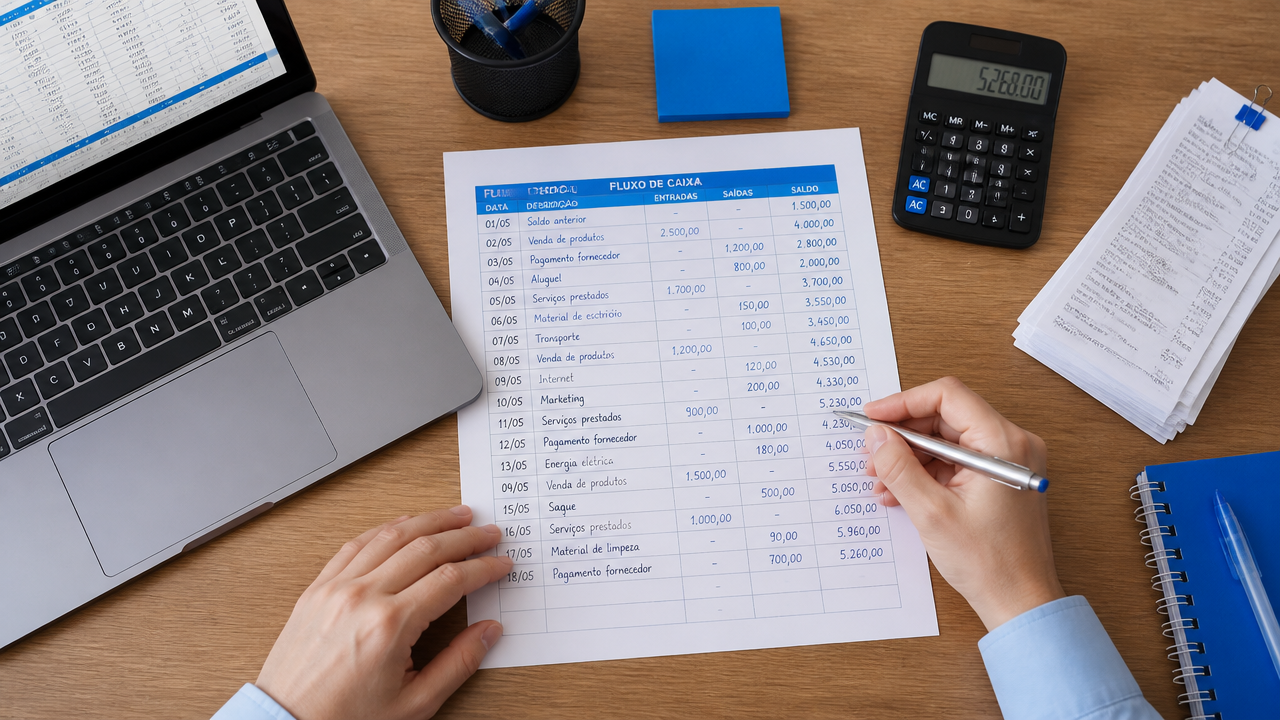
O melhor método é o que você consegue manter todos os dias. Para a maioria das pequenas empresas, uma planilha bem estruturada já resolve. O essencial é registrar cada movimentação com data real, categoria, valor e origem.
Comece com um modelo simples:
- defina o período de controle, diário, semanal e mensal;
- anote o saldo inicial disponível;
- registre todas as entradas previstas e realizadas;
- registre todas as saídas previstas e realizadas;
- calcule o saldo após cada movimentação;
- revise divergências e ajuste previsões.
As entradas costumam incluir vendas à vista, recebimentos de cartão, PIX, convênios, mensalidades, repasses e aportes. As saídas incluem fornecedores, folha, pró-labore, aluguel, impostos, comissões, softwares, marketing e parcelas de empréstimos.
O segredo está no detalhe das categorias. “Despesas diversas” parece prático, mas esconde o problema. Quem quer decidir melhor precisa separar grupos como pessoal, tributos, ocupação, tecnologia, insumos, aquisição de pacientes ou clientes e despesas financeiras.
Se quiser ganhar agilidade, um modelo gratuito de planilha para acompanhar entradas e saídas encurta bastante o tempo de implantação. O importante não é a sofisticação visual. É a consistência dos registros.
CTA: se você quer organizar seu financeiro com apoio técnico e transformar relatórios em decisões, a equipe da Contalucro pode analisar a rotina da sua empresa e estruturar um processo de controle mais confiável.
Como calcular o fluxo de caixa?
O cálculo é direto: saldo inicial + entradas do período, saídas do período = saldo final. Mas o valor gerencial está no desdobramento por data e categoria. Um saldo positivo no mês não elimina o risco de saldo negativo no meio dele.
Veja um exemplo simples:
| Data | Movimentação | Entradas | Saídas | Saldo |
|---|---|---|---|---|
| 01/10 | Saldo inicial | R$ 0 | R$ 0 | R$ 12.000 |
| 05/10 | Recebimentos | R$ 8.000 | R$ 0 | R$ 20.000 |
| 08/10 | Folha e encargos | R$ 0 | R$ 9.500 | R$ 10.500 |
| 10/10 | Aluguel e fornecedores | R$ 0 | R$ 7.000 | R$ 3.500 |
| 15/10 | Cartões a receber | R$ 6.500 | R$ 0 | R$ 10.000 |
Perceba o ponto: o mês segue positivo, mas o caixa chega perto de apertar no dia 10. Esse tipo de leitura permite negociar prazos antes do problema aparecer.
Também vale separar realizado e previsto. Assim, você compara o plano com a realidade e identifica atrasos de clientes, concentração de gastos, sazonalidade e excesso de retiradas.
Quais são os tipos de fluxo de caixa mais úteis no dia a dia?
Na prática, três formatos resolvem a maior parte das necessidades de gestão: realizado, projetado e operacional. Não é preciso escolher apenas um. O ideal é usar os três em conjunto.
- Realizado: registra o que efetivamente entrou e saiu. Serve para análise histórica e disciplina de controle.
- Projetado: antecipa entradas e saídas futuras. Serve para prever faltas de caixa e planejar decisões.
- Operacional: acompanha a rotina principal do negócio, sem misturar eventos extraordinários.
Algumas empresas também criam visões por unidade, por profissional, por centro de custo ou por linha de serviço. Em clínicas, por exemplo, esse recorte ajuda a entender se o caixa está sendo pressionado por folha, convênios, insumos ou estrutura física.
O importante é não transformar o relatório em um labirinto. Primeiro, construa a versão simples. Depois, aprofunde o nível de detalhe conforme as decisões exigirem mais precisão.
Como fazer um fluxo de caixa projetado que realmente ajude a planejar
Projeção de caixa é o controle do futuro provável do dinheiro. Ela cruza valores previstos com datas esperadas para mostrar se haverá sobra, equilíbrio ou aperto. Quem projeta com antecedência compra tempo para negociar, ajustar preços, rever despesas ou adiar investimentos.
O processo funciona melhor quando você trabalha com horizontes diferentes:
- 30 dias para decisões táticas e compromissos imediatos;
- 90 dias para sazonalidade, tributos e folha;
- 6 a 12 meses para expansão, contratação e investimentos.
Na montagem da projeção, inclua receitas recorrentes, vendas em aberto, recebimentos parcelados, contratos, despesas fixas, despesas variáveis, impostos sazonais, 13º, férias, manutenção e parcelas financeiras. Se o negócio for sensível a agenda, férias, convênios ou lançamentos, modele cenários conservador, esperado e otimista.
Segundo conteúdo do Sebrae, o fluxo projetado ajuda a visualizar a necessidade de capital de giro e a antecipar descasamentos financeiros na orientação sobre implantação do controle. Para aprofundar essa visão, um guia de projeção do caixa para o futuro pode ajudar a transformar estimativa em rotina de gestão.
CTA: se sua empresa precisa prever tributos, folha, pró-labore e investimentos com mais precisão, a consultoria da Contalucro pode estruturar projeções aderentes à realidade do seu segmento.
Como organizar o fluxo de caixa sem virar escravo da planilha
Organização não significa burocracia. Significa criar um processo leve, repetível e confiável. Quando o método está claro, atualizar o caixa deixa de ser um peso e vira parte da operação.
Uma rotina eficiente costuma ter estas regras:
- lançar entradas e saídas no mesmo dia;
- conciliar banco, cartão e caixa físico ao menos uma vez por semana;
- separar conta pessoal da conta da empresa;
- definir responsáveis e horário fixo para revisão;
- fechar o mês comparando previsto versus realizado;
- usar poucas categorias, mas categorias úteis.
Também é importante controlar contas a pagar e a receber junto com o caixa. Se você olha apenas o extrato bancário, enxerga o que aconteceu, mas não o que já está contratado para acontecer. O caixa bom é o que combina histórico e compromisso futuro.
Esse cuidado é ainda mais crítico em negócios de serviço. Em clínicas, por exemplo, convém acompanhar repasses por operadora, glosas, inadimplência particular, agenda confirmada e custos assistenciais. Um modelo de controle voltado para clínicas e consultórios costuma facilitar essa adaptação.
Os erros que mais distorcem o caixa da empresa
Os maiores problemas raramente nascem da fórmula. Eles nascem do comportamento de gestão. O caixa perde utilidade quando os dados chegam incompletos, atrasados ou misturados.
Os erros mais comuns são:
- misturar despesas pessoais com contas da empresa;
- lançar vendas e esquecer taxas, impostos ou estornos;
- registrar por competência e não por data real de pagamento;
- ignorar parcelas futuras de cartão, empréstimos e fornecedores;
- confiar apenas na memória ou no saldo bancário;
- não considerar sazonalidade e meses de baixa;
- retirar pró-labore e distribuições sem critério;
- não revisar o previsto contra o realizado.
Há um dado que ajuda a dimensionar o risco de controlar finanças “de cabeça”. Em pesquisa da CNDL e do SPC Brasil, 37% dos inadimplentes das capitais admitiram não fazer gestão dos próprios ganhos e gastos, e 17% disseram controlar apenas mentalmente no levantamento sobre hábitos financeiros. Embora o estudo trate de consumidores, a lição serve perfeitamente para empresas: sem registro, o erro vira rotina.
Se você reconheceu alguns desses pontos, vale revisar um conjunto de falhas comuns no controle financeiro para corrigir o processo antes que o problema vire falta de capital de giro.
Quais indicadores olhar junto com o caixa
O relatório fica muito mais útil quando é lido com alguns indicadores simples. Eles ajudam a sair do controle operacional e avançar para a tomada de decisão.
Saldo mínimo de segurança
É o valor que a empresa precisa manter para operar sem tensão. Ele deve cobrir gastos essenciais e oscilações previsíveis. Não existe número universal. O parâmetro depende do ciclo financeiro do negócio, da estabilidade das receitas e da facilidade de acesso a crédito.
Ciclo de caixa
Mostra quanto tempo o dinheiro leva para sair e voltar. Quanto maior o ciclo, maior a necessidade de capital de giro. Em serviços de saúde, esse ciclo tende a alongar quando o recebimento por convênio demora, mesmo com custos ocorrendo agora.
Percentual de despesas fixas
Indica o peso da estrutura no faturamento. Quando esse índice sobe demais, a empresa perde flexibilidade. Isso afeta diretamente a capacidade de atravessar meses mais fracos sem recorrer a empréstimos caros.
Previsão versus realizado
Talvez seja o indicador mais subestimado. Ele mostra se a projeção está aderente à realidade. Se o desvio é recorrente, o problema pode estar nas premissas, na inadimplência, no atraso de lançamentos ou na precificação.
Segundo dados do SPC Brasil e da CNDL, o número de empresas negativadas no país cresceu 10,28% em julho de 2025 frente a julho de 2024 no indicador de inadimplência empresarial. Esse cenário reforça a importância de acompanhar indicadores internos antes que o caixa precise ser salvo com crédito caro.
Qual a diferença entre DRE e fluxo de caixa?
A DRE mede resultado econômico. O caixa mede movimentação financeira real. Essa é a diferença central. Uma empresa pode mostrar lucro na DRE e ainda assim enfrentar aperto financeiro porque vendeu a prazo, investiu pesado ou concentrou pagamentos antes dos recebimentos.
A DRE responde perguntas como margem, rentabilidade e peso dos custos e despesas. O fluxo de caixa responde se haverá dinheiro disponível para cumprir obrigações nas datas corretas. Os dois relatórios são complementares.
| Relatório | Foco principal | Base | Pergunta que responde |
|---|---|---|---|
| DRE | Lucro e resultado | Regime contábil | A operação está gerando resultado? |
| Fluxo de caixa | Liquidez e pagamento | Entradas e saídas reais | Haverá dinheiro disponível nas datas certas? |
Empresas maduras usam as duas visões juntas. A DRE mostra se o modelo de negócio faz sentido. O caixa mostra se a operação consegue respirar enquanto esse resultado acontece.
Ferramentas, planilhas e sistemas: o que escolher em cada fase
A melhor ferramenta depende do estágio da empresa. Negócios muito pequenos podem começar com planilha. Operações com maior volume, múltiplas contas, cartões, repasses ou centros de custo ganham produtividade com sistema.
Uma escolha prática pode seguir esta lógica:
- Planilha: boa para começar, aprender categorias e criar disciplina.
- Sistema financeiro: melhor para automação, integração bancária, conciliação e relatórios.
- BPO financeiro: indicado quando o gestor precisa de rotina executada com método e análise.
- Contabilidade estratégica: essencial para conectar caixa, tributos, precificação e lucro.
Na prática, a troca de ferramenta não resolve sozinha. Se o processo for ruim, o software só automatiza a bagunça. Por isso, vale organizar categorias, responsáveis, calendário e ritos de conferência antes de migrar.
A Contalucro atua justamente nessa conexão entre operação financeira, BPO e contabilidade estratégica. Para profissionais da saúde e negócios digitais, essa integração costuma melhorar a leitura do caixa, reduzir desperdícios tributários e dar mais clareza sobre lucro real.
CTA: se você quer sair do improviso e implantar uma rotina financeira confiável, solicite um diagnóstico com a equipe especializada da Contalucro.
Como o controle do caixa ajuda a reduzir impostos, precificar melhor e crescer
O caixa é uma ferramenta operacional, mas seus efeitos são estratégicos. Quando o gestor entende entradas, saídas, sazonalidade e folgas financeiras, ele precifica com mais segurança, define pró-labore com critério e toma decisões tributárias com menos risco.
Por exemplo, uma empresa que observa pressão constante no caixa pode descobrir que o problema não é apenas venda baixa. Pode ser prazo ruim, tributação inadequada, serviço pouco rentável ou estrutura fixa acima do ideal. Sem o retrato financeiro, a reação costuma ser genérica, cortar gasto de forma aleatória ou buscar crédito.
No setor de saúde, isso aparece com frequência em agendas cheias e resultado decepcionante. O profissional trabalha mais, mas continua sem clareza de números. Quando caixa, precificação e contabilidade conversam, fica mais fácil identificar procedimentos com baixa margem, custos invisíveis e tributos que poderiam ser reduzidos legalmente.
Esse é um dos diferenciais da Contalucro: transformar número em decisão. O objetivo não é apenas manter a empresa regular. É usar o financeiro para aumentar lucro, melhorar organização e sustentar crescimento com segurança jurídica.
Quando procurar apoio especializado
Se o caixa vive apertado, se as retiradas do sócio acontecem sem critério, se ninguém consegue prever o saldo de 30 dias ou se a empresa depende de crédito para cobrir rotina, o problema já merece apoio técnico. Não porque o controle seja impossível internamente, mas porque ele afeta decisões tributárias, financeiras e operacionais ao mesmo tempo.
O suporte especializado costuma acelerar quatro frentes:
- estruturação do processo financeiro;
- revisão de categorias e indicadores;
- projeção de caixa com cenários;
- integração com contabilidade, folha e tributos.
Para empreendedores da saúde, essa ajuda tem um valor adicional. A rotina clínica consome tempo e energia, e o financeiro acaba sendo tratado de forma reativa. Um apoio certo devolve previsibilidade para a gestão sem tirar o foco do atendimento e da qualidade operacional.
CTA final: se você quer montar ou reorganizar seu fluxo de caixa com método, projeção e visão estratégica, fale com a Contalucro. A equipe pode ajudar sua empresa a reduzir desperdícios, organizar finanças e crescer com mais segurança.
Perguntas frequentes
O que é fluxo de caixa?
Fluxo de caixa é o controle das entradas e saídas de dinheiro da empresa em um período. Ele mostra quando o dinheiro realmente entra e sai, diferente do lucro contábil, que pode existir mesmo sem caixa disponível para pagar contas no vencimento.
Quais são os 3 tipos de fluxo de caixa?
Os tipos mais usados são o fluxo de caixa realizado, que registra o que já aconteceu, o projetado, que antecipa cenários futuros, e o operacional, focado na rotina do negócio. Algumas empresas também separam o caixa por atividade, unidade ou centro de custo.
Como calcular o fluxo de caixa?
Comece listando saldo inicial, entradas previstas, saídas previstas e datas de cada movimentação. Depois, some as entradas, subtraia as saídas e acompanhe o saldo diário ou semanal. O cálculo correto depende mais da disciplina no registro do que da ferramenta usada.
Qual a diferença entre DRE e fluxo de caixa?
A DRE mostra resultado econômico, com receitas, custos e despesas pelo regime contábil. O fluxo de caixa mostra movimentação financeira real, pelo momento em que o dinheiro entra ou sai. Em resumo, a DRE explica lucro e o caixa mostra liquidez.
Como organizar o fluxo de caixa?
Organizar o caixa exige rotina. Defina categorias claras, registre tudo no mesmo dia, separe contas pessoais das empresariais, acompanhe o saldo futuro e revise atrasos, sazonalidade e despesas fixas. Sem esse processo, a empresa até fatura, mas continua tomando decisões no escuro.
