


A Nota Fiscal de Serviço Eletrônica Nacional registra digitalmente serviços prestados e ajuda a padronizar informações fiscais que antes variavam entre sistemas municipais. Para empresas de serviços, a mudança prática depende do regime tributário e da cidade: MEIs já usam o padrão nacional, enquanto empresas do Simples Nacional terão uma nova obrigação a partir de 1º de novembro de 2026.
O ponto essencial é não confundir padrão nacional com uma regra única para todos os contribuintes. A prefeitura continua relevante para definir procedimentos locais, e a emissão correta depende de conferir atividade, tomador, valores, retenções e prazo.
O que sua empresa precisa saber antes de emitir
- O padrão organiza os dados, mas não elimina todas as regras municipais: alíquotas, códigos de serviço e procedimentos ainda podem exigir conferência local.
- O canal de emissão varia conforme o enquadramento: pode ser o emissor público, o sistema municipal ou uma integração por sistema de gestão.
- O prazo não é universal: verifique a legislação do município e eventuais regras para recibos provisórios.
- A partir de 1º de novembro de 2026, ME e EPP do Simples Nacional devem usar o Emissor Nacional para emitir NFS-e, pela aplicação web ou por integração via API.
- A nota fiscal também é dado financeiro: descrição, valor e retenções precisam conversar com contratos, recebimentos e registros contábeis.
Esta diferença entre padrão nacional, obrigação fiscal e sistema utilizado evita uma falha comum: presumir que o portal federal substituiu automaticamente todos os procedimentos locais.
O que é a NFS-e Nacional e qual é sua função
A Nota Fiscal de Serviço Eletrônica de padrão nacional é o documento digital que formaliza uma prestação de serviço e registra informações como prestador, cliente, atividade, valor e tributos. Sua função é padronizar a estrutura da nota e facilitar o compartilhamento de dados entre administrações tributárias.
O projeto nacional oferece produtos como emissor web, aplicativo móvel, serviços de integração e ambiente de dados. Cada município define como participa e quais recursos adota. Por isso, o fato de uma plataforma nacional existir não significa que toda empresa possa, em qualquer cidade, abandonar o emissor municipal sem verificar as regras aplicáveis.
O documento tem validade jurídica em todo o país e, quando aplicável, pode substituir a emissão feita em sistema municipal. A página oficial do serviço explica os canais para emitir a nota nacional, incluindo acesso pelo portal e possibilidades de integração.
Qual é a diferença entre NFS-e, NF-e e RPS
A NFS-e documenta uma prestação de serviço. A NF-e, em geral, registra operações com mercadorias, como venda e circulação de produtos. São documentos diferentes, com regras e administrações tributárias que podem variar conforme a operação.
Uma empresa que vende produtos e também presta serviços pode ter de lidar com os dois documentos. Uma clínica, por exemplo, emite NFS-e pelos serviços que presta; uma loja que vende equipamentos emite NF-e pela venda de mercadorias. Quando a atividade combina operações, classifique cada receita antes de emitir.
RPS significa Recibo Provisório de Serviços. Em determinados sistemas municipais, ele funciona como registro temporário quando não é possível emitir a NFS-e no momento da prestação. O recibo não deve ser tratado como substituto permanente da nota: a empresa precisa convertê-lo dentro do prazo e conforme as regras da prefeitura ou do sistema utilizado.
Essa distinção ajuda a evitar erros na escolha do documento, na escrituração e no cálculo de tributos. O guia completo da nota fiscal pode apoiar a conferência das diferenças entre os documentos usados nas operações da empresa.
Quem precisa emitir e qual sistema usar
A obrigação de documentar serviços alcança prestadores conforme as regras fiscais aplicáveis à atividade, ao município e ao regime tributário. A obrigação de emitir uma nota em cada situação e o canal permitido não são necessariamente iguais para todo profissional ou empresa.
- MEI prestador de serviços: usa o padrão nacional desde 1º de setembro de 2023, conforme a orientação do Portal da NFS-e.
- ME e EPP optantes pelo Simples Nacional: devem emitir pelo Emissor Nacional a partir de 1º de novembro de 2026, por aplicação web ou integração via API.
- Empresas fora do Simples e outros prestadores: precisam confirmar com a prefeitura se devem usar o emissor municipal, se estão habilitados no nacional ou se há outra exigência local.
A Receita Federal informou que a Resolução CGSN nº 191/2026 prorrogou para 1º de novembro a obrigatoriedade antes prevista para setembro. Como a data deste guia é 19 de outubro de 2026, as empresas do Simples devem preparar acesso, cadastro e sistema antes da mudança.
Para o MEI, a orientação oficial registra a obrigatoriedade nacional desde setembro de 2023. Outros prestadores não devem presumir que a mesma regra de canal se aplica automaticamente a eles: confirmem a situação do município e do regime antes de alterar a rotina.
Como emitir a nota no ambiente nacional
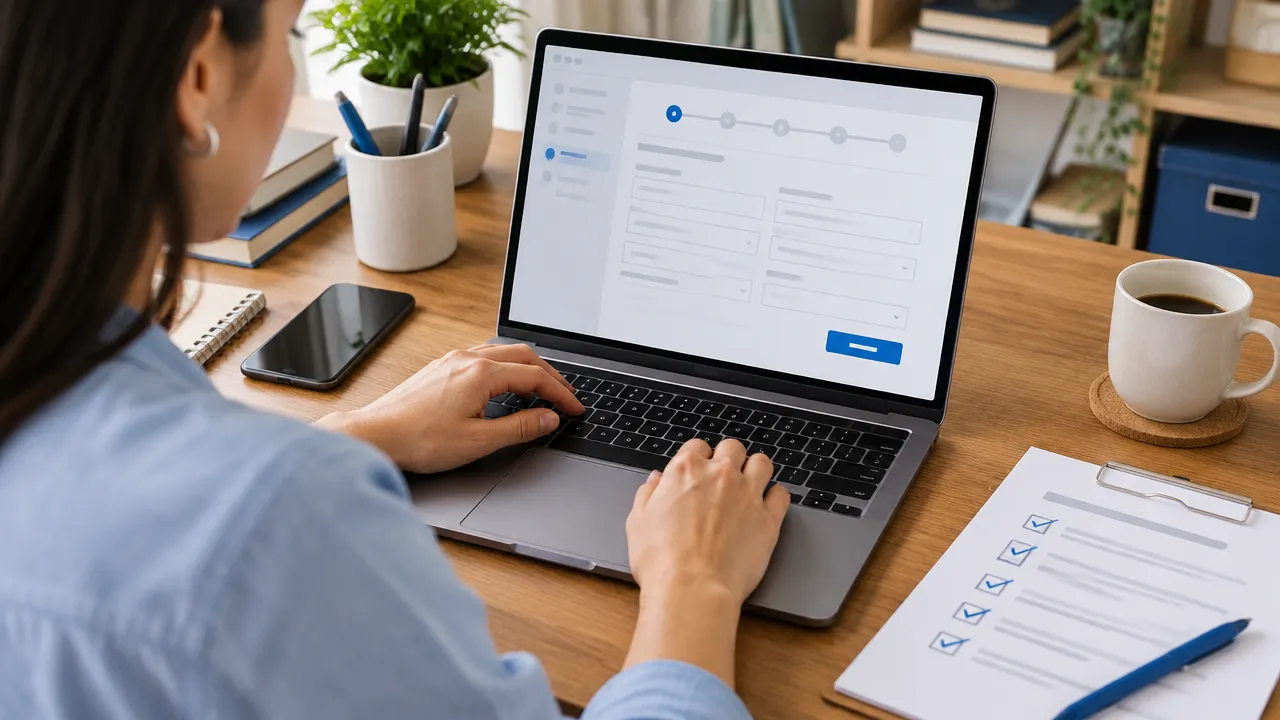
A emissão começa com acesso ao sistema e termina com a conferência do documento autorizado. Antes de preencher a nota, deixe à mão os dados do cliente, a descrição precisa do serviço, o valor e as informações fiscais necessárias.
- Confirme o canal: verifique se sua empresa está habilitada no Emissor Nacional e se o regime exige esse canal.
- Acesse a conta: o portal permite opções de acesso com usuário e senha, certificado digital ou conta gov.br, de acordo com a configuração disponível.
- Informe as pessoas envolvidas: preencha os dados do prestador e do tomador conforme a operação e os campos solicitados.
- Descreva o serviço: escolha o código ou item de serviço compatível com o que foi contratado. Não use um código apenas porque parece semelhante.
- Revise valores e tributos: confira valor bruto, descontos, retenções e demais campos aplicáveis antes de transmitir.
- Emita e arquive: valide os dados, autorize a nota e guarde o arquivo e o comprovante junto ao contrato ou registro do atendimento.
O sistema oficial apresenta etapas para informar pessoas, serviço, valores e revisar a emissão. No portal, o acesso ao Emissor Nacional pode ser feito por usuário e senha, certificado digital ou gov.br. As opções disponíveis dependem do cadastro e das condições de acesso da empresa.
Quais informações revisar para evitar rejeições e retrabalho
Uma nota correta precisa representar a operação real, não apenas passar pela validação do sistema. Dados incompletos podem dificultar a cobrança, a conciliação financeira e a apuração de tributos, mesmo quando o documento foi autorizado.
- Tomador: confira nome ou razão social, CPF ou CNPJ e endereço, quando solicitado.
- Descrição: explique o serviço com precisão, alinhando a nota ao contrato, pedido ou atendimento.
- Classificação: confirme o código de serviço e sua compatibilidade com a atividade cadastrada.
- Local de incidência: verifique município de prestação e regras de recolhimento do ISS aplicáveis.
- Retenções: analise se o tomador reteve tributos e se os campos informados correspondem à operação.
- Valor e recebimento: compare o valor faturado com a proposta, parcelas e condições de pagamento.
Em negócios de saúde, por exemplo, a descrição do serviço e o código fiscal devem refletir a atividade efetivamente realizada e o cadastro da empresa. Não suponha que todos os atendimentos, procedimentos ou profissionais tenham o mesmo tratamento tributário. Em caso de dúvida sobre retenção ou enquadramento, valide antes da emissão.
Os erros na emissão de nota fiscal tendem a se repetir quando cada profissional preenche os campos de um jeito ou quando a empresa deixa a revisão para o fechamento mensal. Uma lista de conferência padronizada reduz correções e notas canceladas.
Existe um prazo nacional para emitir a NFS-e?
Não há um único prazo de emissão que possa ser aplicado sem ressalvas a todos os municípios e serviços. A regra depende da legislação municipal e dos procedimentos definidos para o contribuinte. Quando houver RPS, também é necessário observar o prazo para convertê-lo em nota fiscal eletrônica.
Na prática, estabeleça um procedimento que evite atrasos: determine quem emite, em que momento os dados são enviados e quem revisa a nota. Consulte a prefeitura para verificar regras de competência, cancelamento, substituição e conversão de recibos provisórios.
Também confirme se o cliente exige a nota antes de pagar ou dentro de um prazo contratual. Essa condição comercial não substitui a regra tributária, mas pode afetar o fluxo de caixa e a experiência do cliente. Para clínicas e prestadores recorrentes, uma rotina por atendimento ou por período precisa respeitar o que a legislação local autoriza.
Em vez de usar uma data genérica encontrada na internet, peça ao contador que confirme a orientação vigente para o município, o serviço e o regime da empresa. Isso é especialmente importante para negócios que atendem clientes em mais de uma cidade.
Como a Reforma Tributária afeta a nota de serviço
A Reforma Tributária exige adaptação dos documentos fiscais para registrar dados ligados ao IBS e à CBS. A Lei Complementar nº 214/2025 prevê que, desde 1º de janeiro de 2026, os municípios autorizem a emissão no padrão nacional ou compartilhem documentos de emissores próprios no ambiente nacional, conforme o leiaute definido.
Isso é uma obrigação de adaptação e compartilhamento dos entes públicos, não uma afirmação de que todo contribuinte deve, desde essa data, emitir pelo mesmo portal. Para saber qual canal utilizar, a empresa ainda precisa observar o regime e a orientação municipal.
Para empresas do Simples Nacional, a Receita Federal esclareceu que as regras relativas à CBS e ao IBS para esses optantes produzem efeitos a partir de 1º de janeiro de 2027. Já a obrigatoriedade de usar o Emissor Nacional para NFS-e começa em 1º de novembro de 2026. São marcos diferentes, e misturá-los pode gerar planejamento incorreto.
Por isso, acompanhe as atualizações de leiaute e as instruções do seu sistema. A Lei Complementar nº 214/2025 estabelece a base legal da transição, enquanto a documentação técnica oficial detalha os campos e versões aplicáveis. Não altere códigos ou configurações fiscais apenas com base em notícias resumidas.
Quando integrar a emissão ao sistema de gestão
Uma integração pode ser útil quando a empresa emite notas com frequência, atende vários clientes ou precisa conciliar faturamento com contas a receber. O sistema pode reduzir lançamentos repetidos e centralizar informações, mas não elimina a necessidade de revisar cadastro, tributação e autorização fiscal.
Antes de contratar ou ativar uma integração, confirme se o fornecedor oferece compatibilidade com o Emissor Nacional e com as regras do município. Pergunte como trata falhas de transmissão, cancelamentos, substituições, atualizações de leiaute e armazenamento dos documentos autorizados.
Um fluxo bem organizado conecta proposta, serviço executado, nota emitida, cobrança e conciliação bancária. A integração entre nota fiscal e ERP permite avaliar esse processo sem confundir automação com validação contábil.
Também vale separar receitas por atividade e acompanhar o que foi faturado, recebido e ainda está em aberto. Essa conciliação ajuda a identificar divergências entre notas e extratos, além de dar mais clareza sobre a margem de cada serviço.
Como preparar sua empresa para emitir com segurança
Prepare a rotina antes da primeira nota ou de uma mudança de sistema. Um procedimento documentado reduz dependência de uma única pessoa e facilita a conferência mensal da contabilidade.
- Confirme município, regime tributário e canal de emissão obrigatório.
- Revise cadastro da empresa, atividades econômicas e dados de acesso.
- Padronize códigos e descrições com apoio contábil, sem generalizar serviços diferentes.
- Defina responsáveis por emitir, revisar, cancelar e arquivar documentos.
- Concilie notas emitidas com contratos, cobranças, recebimentos e escrituração.
- Teste a integração em ambiente permitido antes de depender dela na operação diária.
A Contalucro pode apoiar empresas de serviços na organização fiscal e financeira, incluindo profissionais da saúde e negócios digitais. A assessoria contábil ajuda a revisar enquadramento, códigos e obrigações; o BPO financeiro pode estruturar faturamento, recebimentos e indicadores para que a nota faça parte de uma gestão consistente, não apenas de uma tarefa administrativa.
Em caso de mudança de emissor, de regime ou de regra municipal, valide o fluxo com seu escritório contábil. Emitir corretamente protege a regularidade fiscal e também melhora a qualidade dos números usados para precificar, planejar o caixa e acompanhar a lucratividade.
Perguntas frequentes
O que é a Nota Fiscal de Serviço Eletrônica Nacional?
A Nota Fiscal de Serviço Eletrônica Nacional é um documento digital que registra a prestação de serviços. O padrão nacional organiza os dados fiscais e permite a emissão pelo emissor público ou por sistemas integrados, conforme o enquadramento do prestador e as regras aplicáveis. A nota tem validade jurídica e também registra informações relevantes para a apuração tributária.
Quem precisa emitir?
Devem emitir NFS-e os prestadores de serviços sujeitos à obrigação fiscal, conforme as regras do município e o regime da empresa. O MEI prestador de serviços usa o padrão nacional desde setembro de 2023. Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, o uso do Emissor Nacional será obrigatório a partir de 1º de novembro de 2026.
Qual o prazo de emissão?
Não existe um prazo único de emissão aplicável a todos os prestadores de serviços do país. A regra pode depender da legislação municipal, do tipo de serviço e de procedimentos como a conversão de um Recibo Provisório de Serviços em nota fiscal. Consulte a prefeitura e o contador para confirmar o prazo válido para sua atividade e município.
O que muda com a Reforma Tributária?
A Reforma Tributária exige a adaptação dos documentos fiscais para incluir informações relacionadas ao IBS e à CBS e prevê o compartilhamento dos dados em ambiente nacional. Em 2026, municípios devem permitir a emissão no padrão nacional ou compartilhar documentos de emissores próprios. Isso não significa que todo prestador use o mesmo portal municipal.


