


O Split Payment ou pagamento dividido de tributos é o mecanismo que separa a parcela de IBS e CBS durante a liquidação de determinadas vendas, direcionando-a ao recolhimento e repassando à empresa o saldo da operação. Para empresários, o ponto central não é apenas a nova forma de pagar impostos: é adaptar fluxo de caixa, conciliação e sistemas para enxergar corretamente quanto da venda estará disponível.
A regra faz parte da Reforma Tributária do consumo. Sua aplicação depende de procedimentos técnicos e da implantação gradual, por isso empresas não devem presumir que todas as vendas ou meios de pagamento serão tratados da mesma forma desde o primeiro momento.
O que a empresa precisa entender desde já
- O tributo pode ser separado na liquidação: o valor integral da venda pode não passar pela conta bancária do fornecedor.
- O valor retido não é necessariamente uma porcentagem fixa da venda: o cálculo depende da operação, dos dados fiscais e das regras aplicáveis.
- O recebimento líquido muda o planejamento: faturamento e dinheiro disponível deixam de ser medidas intercambiáveis.
- Cadastro e integração ganham importância: nota fiscal, pagamento e escrituração precisam se referir à mesma operação.
- A implantação é gradual: acompanhar o calendário oficial é mais seguro do que preparar sistemas com base em uma data genérica.
O que é o pagamento dividido de tributos na Reforma Tributária
É um procedimento de recolhimento em que os valores de IBS e CBS relacionados a uma venda podem ser segregados no momento em que o pagamento é liquidado. A parcela destinada aos tributos segue o fluxo de arrecadação previsto, enquanto o fornecedor recebe o valor remanescente, sujeito às condições da operação.
A base legal está na Lei Complementar nº 214/2025, que instituiu regras para os novos tributos sobre o consumo e previu procedimentos de pagamento segregado. O mecanismo se relaciona ao novo modelo de Reforma Tributária, mas não substitui a emissão correta de documentos fiscais, a apuração ou as obrigações acessórias.
Também não se deve confundir essa regra tributária com dividir uma conta entre cartão e dinheiro ou repartir o valor de uma venda entre vendedores de uma plataforma. Nesses casos, há divisão de pagamento por conveniência comercial. Aqui, o foco é o recolhimento dos tributos ligados à operação.
Como funciona a separação durante uma venda
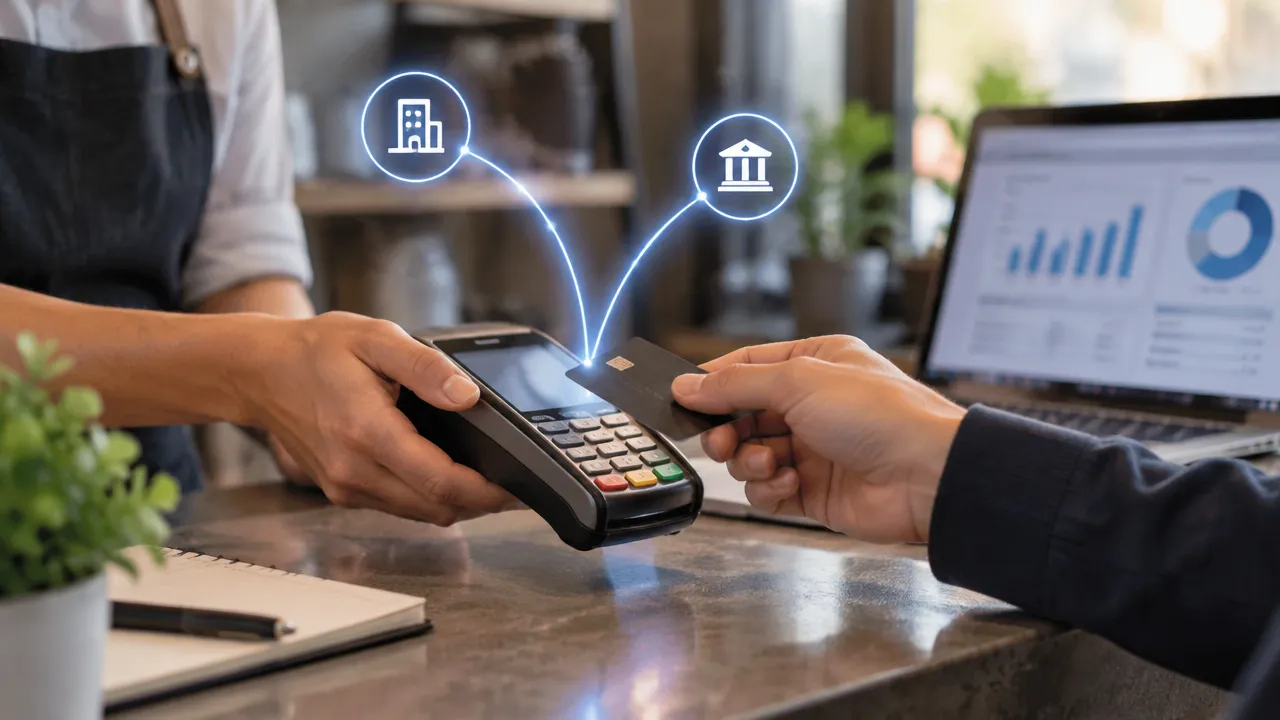
Em linhas gerais, os dados fiscais da operação precisam ser relacionados às informações do pagamento. Na liquidação, os sistemas envolvidos identificam o valor a recolher, direcionam essa parcela conforme o procedimento aplicável e repassam o restante ao fornecedor.
Imagine, apenas para ilustrar, uma clínica que presta um serviço por R$ 1.000,00. Se a parcela tributária daquela operação fosse apurada em R$ 100,00, o fluxo poderia direcionar esse valor ao recolhimento e liberar R$ 900,00 à clínica, antes de considerar tarifas do meio de pagamento ou outros ajustes. Os números são hipotéticos, não representam alíquota ou cálculo fiscal real.
O cálculo real pode depender de informações como classificação fiscal, natureza da operação, regime tributário, créditos e regras aplicáveis ao contribuinte. Por isso, não é seguro estimar o valor líquido apenas aplicando uma porcentagem genérica ao total vendido.
O fluxo depende de dados que precisam estar conciliados
- A empresa registra a operação e emite o documento fiscal com os dados exigidos.
- O cliente paga por um meio eletrônico ou por outro canal contemplado nas regras.
- As informações fiscais e financeiras são relacionadas para identificar os tributos da operação.
- O valor correspondente é direcionado conforme o procedimento aplicável, e o saldo é repassado ao fornecedor.
- A empresa confere o pagamento, o documento fiscal, a escrituração e os registros contábeis.
Esse roteiro explica a lógica, não substitui o desenho técnico definitivo de cada modalidade. Um pagamento pode envolver parcelamento, estorno, devolução, descontos ou mais de um meio de recebimento. Essas situações exigem conciliação cuidadosa para que a empresa não trate uma diferença operacional como receita ou tributo pago incorretamente.
Qual é a diferença entre as modalidades de recolhimento
A legislação prevê procedimentos diferentes porque nem toda venda tem a mesma disponibilidade de dados ou a mesma estrutura. O procedimento padrão busca associar informações da operação e do pagamento para determinar o tributo correspondente; um procedimento simplificado pode usar uma lógica distinta, conforme as condições e regras aplicáveis.
Na prática, essa distinção importa porque uma empresa não deve presumir que toda transação terá exatamente o mesmo cálculo, o mesmo momento de repasse ou a mesma rotina de ajuste. O tratamento depende da regulamentação, da forma de pagamento e do perfil da operação.
| Aspecto | O que observar |
|---|---|
| Procedimento padrão | Relação entre dados fiscais e dados da transação para identificar o valor do tributo. |
| Procedimento simplificado | Aplicação de uma lógica simplificada nas situações autorizadas pelas regras. |
| Pagamento com divergência | Conferência de valores, documento fiscal, liquidação e eventuais ajustes. |
| Créditos e regime tributário | Avaliação do tratamento de IBS e CBS e dos reflexos na apuração do contribuinte. |
O novo mecanismo se conecta às regras de IBS e CBS. Não é possível concluir o efeito de uma venda apenas olhando a taxa cobrada pela operadora: tributo, tarifa financeira e valor líquido recebido são componentes diferentes.
Quando começa e por que é importante separar calendário de obrigação
A legislação prevê a adoção do mecanismo no contexto da transição para os novos tributos, mas a entrada em operação precisa ser lida junto das regras técnicas e do cronograma oficial aplicável. O início da transição tributária não significa, por si só, que todas as empresas terão todas as vendas submetidas à separação automática na mesma data.
Em 2026, a reforma está em fase de transição, mas empresários devem distinguir três marcos: a vigência legal dos novos tributos, a adaptação e os testes dos sistemas, e a aplicação operacional do recolhimento segregado a cada tipo de transação. Uma notícia sobre um desses marcos não confirma automaticamente os outros.
Como o calendário e as orientações operacionais podem ser atualizados, consulte a página oficial da Receita Federal sobre a Reforma Tributária antes de definir uma data de implantação no orçamento ou no sistema da empresa. Confirme também as orientações do Comitê Gestor do IBS e as regras que alcançam o setor e os meios de pagamento utilizados.
Quais impactos podem aparecer no caixa e na rotina
O efeito mais direto é que o valor faturado pode deixar de coincidir com o valor que entra na conta da empresa. Se a gestão financeira usa o total das vendas como se estivesse integralmente disponível, pode superestimar caixa para pagar folha, fornecedores, aluguel, pró-labore ou parcelas de empréstimos.
- Capital de giro: planeje despesas a partir do recebimento líquido e dos prazos de liquidação, não apenas do faturamento.
- Conciliação: confira se venda, nota fiscal, tributo segregado, tarifa e crédito bancário correspondem.
- Contas a receber: diferencie valores vendidos, valores liquidados e valores efetivamente disponíveis.
- Precificação: revise custos e margem considerando tributos, taxas de pagamento e prazo de recebimento.
- Créditos tributários: acompanhe os registros e o tratamento aplicável para não confundir recolhimento com saldo de imposto recuperável.
O impacto varia conforme o setor e o modelo de recebimento. Uma empresa que vende principalmente no cartão pode precisar ajustar a conciliação por venda e por parcela. Um negócio que recebe por transferências, boletos ou plataformas digitais deve mapear como cada canal informa e liquida os dados da operação.
Como se preparar sem antecipar custos desnecessários
Uma preparação útil começa pelo diagnóstico dos processos atuais, não pela compra imediata de um novo sistema. A empresa deve descobrir onde estão os dados da venda, como a nota é emitida, quem acompanha a liquidação e como o financeiro identifica diferenças entre valor bruto e líquido.
- Mapeie os recebimentos: liste cartão, Pix, boleto, transferência, marketplace e demais canais usados.
- Revise cadastro e emissão fiscal: verifique se produtos e serviços estão classificados corretamente e se os dados circulam entre os sistemas.
- Desenhe a conciliação: defina como comparar venda, documento fiscal, liquidação, tributo e crédito bancário.
- Teste cenários de caixa: simule prazos, taxas, cancelamentos e alterações no valor líquido recebido.
- Converse com fornecedores de tecnologia: peça informações sobre atualizações, integrações, registros de auditoria e suporte.
- Revise periodicamente as orientações oficiais: adapte processos quando houver regras e cronogramas aplicáveis ao negócio.
Uma empresa pequena pode iniciar com um inventário de canais e uma planilha de conciliação, desde que os dados sejam confiáveis e haja responsável pela conferência. Negócios com grande volume, vendas parceladas ou integração com plataformas tendem a precisar de automação e testes mais estruturados.
O que muda para clínicas, profissionais da saúde e negócios digitais
Clínicas e profissionais da saúde devem observar a combinação entre serviço prestado, documento fiscal, forma de recebimento e regime tributário. Consultas, procedimentos, contratos recorrentes, convênios e parcelamentos podem seguir fluxos financeiros distintos; por isso, uma rotina única de conferência pode não ser suficiente para todas as receitas.
Nos negócios digitais, o desafio costuma envolver plataformas intermediárias, assinaturas, vendas parceladas, estornos e repasses a parceiros. A empresa precisa entender se o relatório da plataforma mostra o valor bruto, as taxas, os tributos e o saldo liquidado em campos separados. Sem essa distinção, a equipe pode classificar incorretamente entradas e divergências.
Empresas do Simples Nacional também devem avaliar o tratamento tributário com base nas regras aplicáveis à sua opção e às operações realizadas. Não é prudente presumir que a forma de recolhimento atual continuará idêntica ou que a segregação será calculada da mesma maneira para todos os optantes. A análise deve considerar atividades, clientes, créditos e efeitos comerciais.
Como o mecanismo integra o novo IVA Dual da reforma, a decisão precisa ser feita junto da revisão tributária e financeira, não isoladamente pelo fornecedor da maquininha.
Como a Contalucro pode apoiar a adaptação
A preparação exige conectar contabilidade, fiscal e gestão financeira. A Contalucro pode ajudar empresas a revisar rotinas de emissão e conciliação, organizar indicadores de caixa e avaliar como a transição se relaciona ao regime tributário e ao modelo de negócio.
Para profissionais da saúde e negócios digitais, essa análise pode incluir o mapeamento dos canais de recebimento, a revisão do fluxo de caixa e a identificação de informações que precisam ser conciliadas entre sistema de gestão, notas fiscais e extratos. O objetivo é dar clareza sobre os valores faturados e disponíveis, sem presumir resultados tributários antes da análise da operação.
O recolhimento dividido não elimina a necessidade de planejamento. Empresas que organizarem dados, processos e previsões com antecedência terão uma base melhor para ajustar preços, capital de giro e tecnologia quando as regras operacionais forem aplicáveis ao seu caso.
Perguntas frequentes
O que é o pagamento dividido de tributos?
Pagamento dividido de tributos é um mecanismo que separa, durante a liquidação de uma compra, a parcela de IBS e CBS devida na operação. Em vez de o valor integral entrar primeiro na conta do fornecedor, o tributo é direcionado ao recolhimento conforme as regras e os dados fiscais aplicáveis.
Como funciona a separação dos tributos no pagamento?
Na liquidação, os dados da operação e do pagamento são usados para identificar o valor dos novos tributos. A parcela apurada segue para o recolhimento, e o fornecedor recebe o saldo da venda. O cálculo e a conciliação dependem do procedimento aplicável, das informações fiscais e dos sistemas envolvidos.
Quando o mecanismo começa a valer para as empresas?
A legislação da Reforma Tributária prevê o mecanismo, mas sua adoção operacional deve seguir a implantação gradual e as regras técnicas aplicáveis. O início da transição geral dos novos tributos não significa que todas as empresas e meios de pagamento passarão a separar valores ao mesmo tempo. Acompanhe os atos oficiais.
Quais impactos a separação dos tributos pode trazer para as empresas?
Os principais impactos estão no valor líquido recebido por venda, no capital de giro, na conciliação financeira e na integração entre emissão fiscal, sistemas de gestão e meios de pagamento. O efeito varia conforme o setor, o regime tributário, os prazos de recebimento e a estrutura de créditos da empresa.


